書類上の数値だけでは確認できない資産や在庫、設備などの状況を直接確認することで、情報の正確性や信頼性を確かめる目的があります。
実査は会計監査だけでなく、内部監査やM&Aのデューデリジェンス、税務調査、補助金の確認など、さまざまな場面で行われます。
例えば、帳簿には在庫が記録されていても、実際の数量や保管状況が異なっている可能性があります。そのため、現物を確認し、記録との相違がないかをチェックすることが重要です。
なお、実査は監査の一環として行われることもありますが、実査と監査では意味や対象範囲が異なります。
この記事では、実査の意味や目的、具体的な流れ、監査との違いについてわかりやすく解説します。
日本プロ経営者協会のコラムでは、経営人材・事業承継・企業改革に関する情報を扱うメディアとして、企業・経営者が適切な意思決定を行えるよう、以下の方針に基づきコンテンツを制作しています。
- 公的機関・業界団体・調査機関のデータを参照
- 事業承継・M&A・経営人材に関する制度・実務を踏まえた解説
- 実際の経営事例・ケーススタディに基づく情報提供
当サイトの記事は、以下の公的機関・調査データを参考にしています。
| 経済産業省 | ミラサポplus |
|---|---|
| 中小企業庁 | 事業承継 |
| 帝国データバンク | 倒産レポート |
| 日本政策金融公庫 | 事業承継マッチング支援 |
単なる情報提供にとどまらず、経営判断に必要な一次情報・実務知見をもとにコンテンツを設計しています。
当記事を掲載している一般社団法人日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、企業の成長支援や後継者探しを含む事業承継課題の解決に取り組んでいます。
実査(じっさ)とは?
実査とは、帳簿に記載されている資産が実際に存在するかどうかを、調査する人が自分の目で直接確かめる手続きのことです。
なぜこの手続きが重視されるかというと、書類上の数字だけでは資産が本当に実在するかを保証できないからです。
たとえば、金庫の中にある現金を1枚ずつ数えたり、保管されている受取手形や有価証券の枚数を確認したりする作業が実査にあたります。
このように、帳簿と現物を突き合わせて「本当にあるか」を確かめる、最も確実性の高い確認方法が実査なのです。
参考:実査|日本公認会計士協会
「実査」のビジネスシーンでの使い方
「実査」という言葉は、会計監査だけでなく、幅広いビジネスの現場で使われています。
「現地に行って実物を確かめる」という行為が、あらゆる審査や調査の場面で必要とされるためです。
| 場面 | 実査の使われ方 |
|---|---|
| 会計監査 | 公認会計士が現金や有価証券の現物を確認する |
| 税務調査 | 税務署の調査官が金庫やレジの中を確認する |
| 風俗営業許可 | 警察が申請図面と店舗が一致するか確認する |
| 補助金申請 | 事務局が購入した設備の現物を確認する |
このように、実査は「書類の内容と現実が一致しているか」を確かめる場面で共通して使われる言葉です。
実査と関連用語の違い
実査には、意味が似ていて混同しやすい関連用語がいくつか存在します。
これらの違いを整理しておくと、監査や調査の全体像がぐっと理解しやすくなります。
「監査」との違い
監査と実査の違いは、両者が「全体」と「一部」の関係にあるという点です。
監査は企業の財務や業務が適正かを総合的に検証する大きな仕組みであり、実査はその中で行われる一つの手法にあたります。
一方の実査は、その監査を進めるうえで「資産が本当に実在するか」を現物で確かめる作業です。
- 監査:財務や業務の適正性を総合的に検証する「大きな枠組み」
- 実査:資産の実在を現物で確かめる「個別の手法」
たとえるなら、健康診断という大きな枠組みが「監査」で、その中の血液検査という個別の検査が「実査」に近いイメージです。
つまり、監査という大きな目的を達成するための具体的な手段の一つが実査だと理解するとよいでしょう。
「往査(おうさ)」との違い
往査と実査の違いは、「行為の目的」にあります。
往査とは、監査人が監査対象の会社や事業所に実際に出向いて監査手続きを行うことを意味する言葉です。
その往査で現地に到着したあと、資産の現物を数えて確認する作業が実査にあたります。
| 項目 | 往査 | 実査 |
|---|---|---|
| 意味 | 現地へ出向くこと | 現物を確かめること |
| 行為の中心 | 移動 | 確認作業 |
| 具体例 | 本社倉庫へ赴く | 倉庫の有価証券を数える |
このように、現地へ移動する部分を往査、その場での確認作業を実査と分けて捉えると、両者の関係がすっきり整理できます。
「デューデリジェンス(DD)」との違い
M&Aなどで企業全体を多角的に調べる大規模な調査が「デューデリジェンス」であり、「実査」はその中で対象企業の資産が帳簿どおりに存在するかを現物で確認する手続きの一つです。
デューデリジェンスが調べる主な範囲には、次のようなものがあります。
- 財務:財務諸表が正しく価値を表しているか
- 法務:法律上の問題やリスクがないか
- 経営:経営実態に隠れたリスクがないか
このうち、対象企業の資産が帳簿どおりに存在するかを現物で確認する場面で実査が行われます。
つまり、買収先を丸ごと精査するのがデューデリジェンスで、そのうち「資産が実際にあるか」を確かめる作業が実査という位置づけです。
「立会(たちあい)」との違い
立会と実査の違いは、確認を行う「主体」と「アプローチ」にあります。
実査は監査人自身が直接資産を数える手続きですが、立会は会社が行う実地棚卸(在庫確認)に監査人が立ち会い、正しい手順で行われているかを観察する手続きです。
- 実査:監査人が自ら直接現物を数えて確認する
- 立会:会社が在庫を数える作業を、監査人がそばで観察・確認する
このように、自ら手を出して数えるのが実査、会社の作業手順の正しさを観察するのが立会という違いがあります。
「テストカウント」との違い
テストカウントと実査の違いは、「全部を数えるか、一部を数えるか」という点にあります。
実査は対象を漏れなく全件確認するのが基本ですが、テストカウントは全体の中から一部を選んで抜き取り確認する手法です。
- 実査:対象を漏れなく全件確認するのが基本
- テストカウント:全体の中から一部を抜き取って確認する
すべてを数えるのが現実的でない在庫だからこそ、一部を抜き取って全体の正確さを推測するという方法が取られます。
たとえば、倉庫にある数万点の商品からいくつかの棚を選んで数え、記録と合っているかを確認するのがテストカウントです。
一方で、量の少ない現金や有価証券は全件を数えるため、この点がテストカウントと実査の大きな違いになります。
実査を行う主体と活用場面
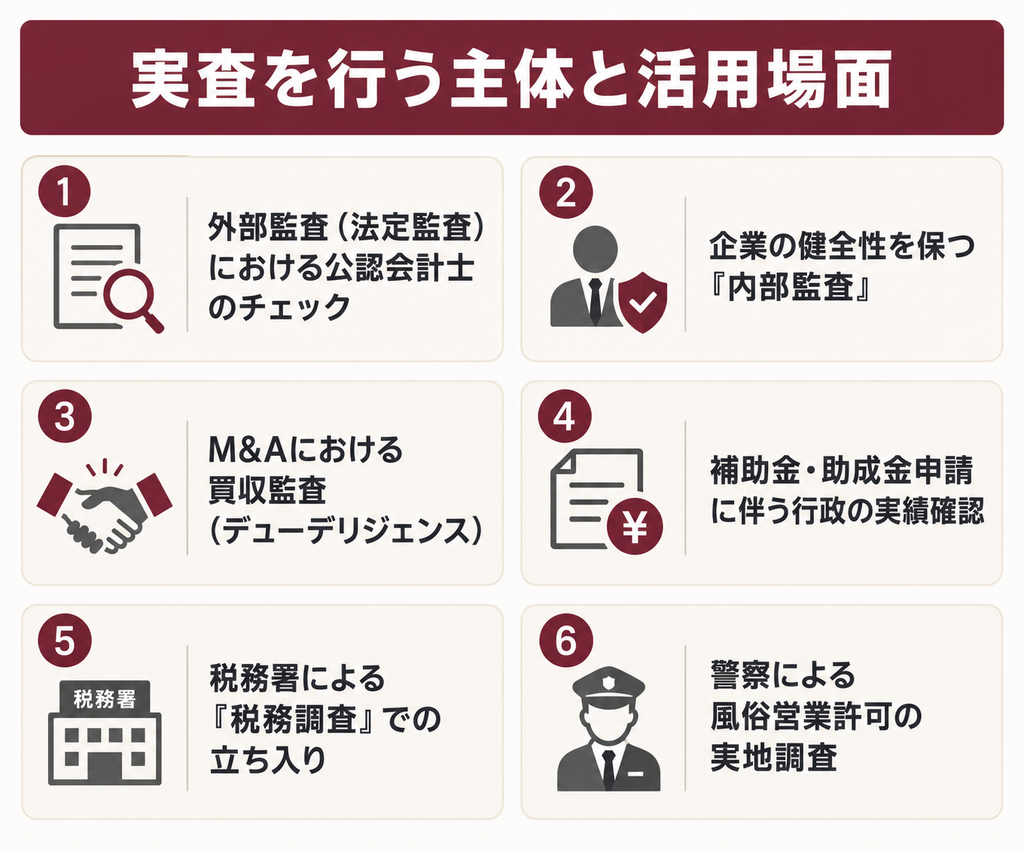
実査は、会計監査の場面だけで行われるものではありません。
公認会計士や税務署、警察、行政機関など、さまざまな立場の人が、それぞれの目的で実査を実施します。
ここでは、実査が実際に行われる代表的な6つの場面について、誰がどのような目的で行うのかを具体的に見ていきましょう。
外部監査(法定監査)における公認会計士のチェック
上場企業などに義務づけられている「外部監査(法定監査)」における実査は、公認会計士が企業の財務諸表の正しさを裏付けるために行います。
財務諸表が実態と一致していることを、第三者の立場で保証する必要があるためです。
その監査の中で、公認会計士が企業に出向いて次のような現物を確認します。
- 金庫内の現金
- 受取手形や有価証券
- その他の換金性の高い資産
たとえば、決算書に「現金1,000万円」と記載があれば、実際に金庫の中身を数えてその金額が存在するかを確認します。
こうした地道な現物確認によって、外部の投資家や取引先が安心して決算書を信頼できるようになるのです。
企業の健全性を保つ「内部監査」
「内部監査」は、会社が自社の業務や資産管理の適切さを自らチェックする仕組みです。
その一環として行われる実査は、外部から指摘される前に社内で問題を発見し、企業の健全性を保つ目的で行われます。
- 不正やミスの芽を早期に発見できる
- 外部監査を受ける前に問題を修正できる
- 資産管理体制の弱点を把握できる
たとえば、各部署が管理する備品や現金が台帳どおりに存在するかを内部監査部門が確認し、早い段階で問題を摘み取ります。
M&Aにおける買収監査(デューデリジェンス)
企業を買収する前の調査である「買収監査(デューデリジェンス)」では、対象会社の資産を正確に評価するために実査が行われます。
帳簿どおりに資産が実在することを確認しなければ、適正な買収価格の判断ができないためです。
その中で、対象会社が保有する次のような資産の現物を確認します。
- 現金や預金
- 機械設備などの固定資産
- 在庫や有価証券
たとえば、帳簿に高額な機械設備が計上されていても、実際には老朽化して稼働していないケースもあるため、現物確認が欠かせません。
こうした実査によって、買収後に「思っていた資産がなかった」といったリスクを未然に防ぐことができます。
補助金・助成金申請に伴う行政の実績確認
補助金や助成金における実査は、行政機関が補助金の使い道が適正かを確認するために行います。
税金を財源とする補助金だからこそ、申請どおりに事業が実施されたかを現地で確かめる必要があるからです。
補助金の交付後には、次のように複数のタイミングで確認が行われることがあります。
- 中間監査:事業実施中に計画どおり進んでいるか現地で確認する
- 確定検査:実績報告後に補助金の額を確定するために検査する
- 会計検査院の検査:交付から数年後に行われることもある
その際、補助金で購入した設備が実際に設置され、稼働しているかを現物で確認します。
たとえば、補助金で導入した機械に補助金シールが貼られているか、稼働日誌が記録されているかといった点がチェックされます。
未購入の設備を購入したように装う不正は、書類と現地の突き合わせで容易に見抜かれるため、正確な報告が何より重要です。
参考:会計検査院とは | 組織の紹介 | 会計検査院 Board of Audit of Japan
税務署による「税務調査」での立ち入り
税務調査における実査は、税務署の調査官が申告内容の正しさを現物で確かめるために行います。
帳簿の数字だけでは売上の抜き取りなどの不正を見抜けないため、現金などの現物確認が有効だからです。
特に現金商売の会社では、次のような形で調査が実施されます。
- 事前連絡なしの抜き打ちで金庫やレジの中を調べる
- 現金残高と現金出納帳の金額を突き合わせる
- 差額があればその理由の説明を求める
たとえば、調査当日の現金残高が帳簿と合わない場合、売上の計上漏れなどを疑われ、その差額の説明を求められます。
こうした事態を避けるため、日頃から現金残高と帳簿を一致させる管理が求められます。
参考:税務調査手続について(国税通則法第7章の2(国税の調査)等関係)|国税庁
警察による風俗営業許可の実地調査
風俗営業許可における実査は、警察や公安委員会が申請内容と店舗の実態が一致するかを確認するために行います。
風営法の構造・設備基準を満たしているかを、図面だけでなく現地で厳格に確かめる必要があるからです。
現地では、主に次のような点がチェックされます。
- 提出された図面と店舗のレイアウトが一致しているか
- 寸法が申請どおりで基準を満たしているか
- 調光器など基準に反する設備が残っていないか
たとえば、数センチの寸法違いや調光器が残っているといった点でも指摘され、実査のやり直しで許可が遅れることがあります。
参考:風俗営業 警視庁
実査を実施する5つの目的と意義
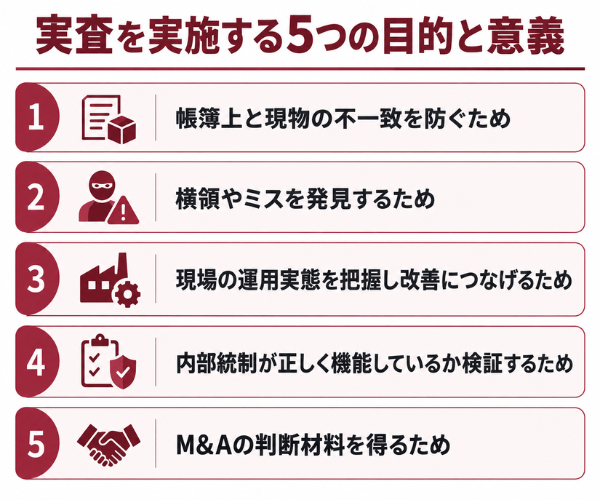
実査は、単に資産を数えるためだけに行われるわけではありません。
その背景には、企業の財産を守り、経営の健全性を保つための重要な目的が隠されています。
ここでは、実査が果たす5つの目的と意義について、それぞれ具体的に解説していきます。
帳簿上と現物の不一致を防ぐため
実査の第一の目的は、帳簿上の数字と実際の現物との間に生じる不一致を防ぐことにあります。
帳簿はあくまで記録であるため、記入ミスや管理漏れによって現実とのズレが生じるリスクが常にあります。
実査によって現物を実際に数えることで、記録と実態が一致しているかを確実に検証できます。
- 帳簿への記入ミスや転記の誤り
- 資産の管理漏れや記録の更新忘れ
- 現物の紛失や破損の見落とし
たとえば、帳簿には受取手形が10枚と記載されていても、実際に数えたら9枚しかなかったというケースを発見できます。
この不一致が見つかれば、貸借対照表の修正が必要かどうかを判断し、決算書の正確性を保つことができます。
横領やミスを発見するため
実査は、社内で発生する横領や事務的なミスを発見するためにも行われます。
現物を第三者の目で直接確認すれば、書類上だけでは見抜けない不正や誤りもあぶり出すことができます。
実査の対象には現金や有価証券など換金性の高い資産が多く、これらは不正の対象になりやすいという特徴があります。
不正を防ぐために、実査では次のような工夫が取られます。
- 複数の保管場所を同時に実査する
- 現金や受取手形などをまとめて確認する
- 仮払いや借用証の内容まで質問して確かめる
たとえば、一つの金庫を調べている間に別の金庫から現金を移して隠すといった不正を、同時確認によって防止できます。
このように、実査は資産の実在確認を通じて、横領などの不正やうっかりミスを見つけ出す抑止力としても機能しています。
現場の運用実態を把握し改善につなげるため
実査には、資産の確認だけでなく、現場の運用実態を把握して改善につなげる目的もあります。
実際に現地を訪れることで、書類のチェックだけでは分からない管理体制の課題が見えてきます。
現物を確認する過程で、資産がどのように保管・管理されているかを直接観察することができます。
- 現金の保管方法がずさんになっている
- 有価証券の管理担当者が明確に決まっていない
- 資産の保管場所が整理されていない
こうした運用面の課題が発見されれば、保管ルールの見直しや担当者の明確化といった具体的な改善につなげられます。
つまり、実査は資産管理体制の弱点を洗い出し、より強固な仕組みづくりのきっかけを与えてくれる手続きでもあるのです。
内部統制が正しく機能しているか検証するため
実査は、企業の内部統制が正しく機能しているかを検証する目的でも行われます。
資産の保全に関する仕組みが適切に働いていなければ、不正やミスを防げないからです。
実査では、内部統制が有効かどうかを次のような観点で確認します。
- 現金や有価証券の管理担当者が置かれているか
- 資産の保管方法が適切に定められているか
- 管理のルールが実際に守られているか
たとえば、内部統制が良好と認められない場合には、抜き取りではなく全件の実査を行うことが望ましいとされています。
このように、実査を通じて内部統制の有効性を確かめることで、企業の資産保全の弱点を見極めることができます。
M&Aの判断材料を得るため
実査は、M&Aを行う際の重要な判断材料を得るためにも実施されます。
買収の是非や金額を決めるうえで、対象会社の資産価値を正確に把握することが不可欠だからです。
M&Aにおける実査では、次のような点を確認します。
- 対象会社の資産が帳簿どおりに実在するか
- 資産が実際に価値を持っているか
- 資産の保管・管理状況から内部統制が機能しているか
こうした確認によって、対象会社の資産価値とリスクの両面を見極められます。
たとえば、帳簿に計上された在庫や設備が実際に存在し、価値を持っているかを確かめることで、適正な買収価格を判断できます。
実査の対象になる資産・項目
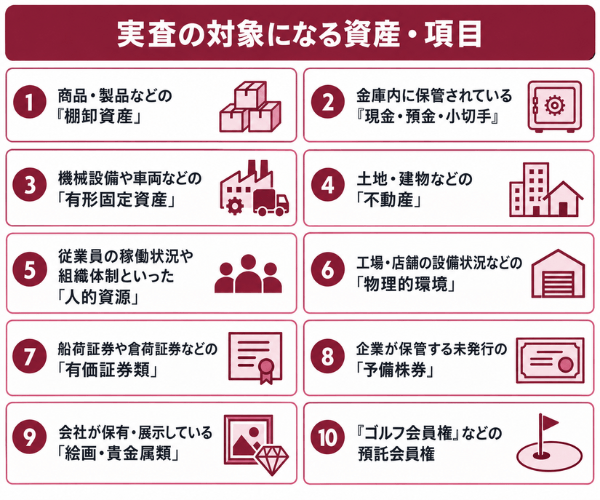
実査の対象になるのは、主に現物として存在を確認できる資産です。
特に、現金や有価証券のように換金性が高く、不正の対象になりやすいものが重視されます。
ここでは、実査の対象となる代表的な資産や項目を、デロイト トーマツ グループが示す実施項目の例なども参考に、一つずつ見ていきましょう。
商品・製品などの「棚卸資産」
棚卸資産(在庫)は、原則として実査ではなく「棚卸立会」の対象となりますが、実地で現物を確かめるという意味合いで広義の対象に含まれることがあります。
販売のために保有する商品や製品は企業の資産価値を大きく左右するため、実在の確認が欠かせません。
棚卸資産とは、店舗や倉庫に保管されている在庫を指し、主に次のようなものが含まれます。
- 販売用の商品や製品
- 製造に使う原材料
- 製造途中の仕掛品
これらは数量が膨大になることが多いため、監査人がすべてを実査(全件確認)するのではなく、会社が行う棚卸に立ち会ったうえで、一部を監査人自ら数える「テストカウント」という手法が取られます。
金庫内に保管されている「現金・預金・小切手」
金庫内に保管されている現金や預金証書、小切手は、実査の中でも最も基本的な対象です。
換金性が非常に高く、不正や紛失のリスクが大きいため、慎重な現物確認が求められます。
現金実査では、金庫の中の現金を実際に数え、金銭出納帳の残高と一致するかを突き合わせます。
- 現金(紙幣・硬貨)
- 預金通帳や預金証書
- 受取手形や小切手
たとえば、メモ書きや借用証による仮払いが現金に含まれている場合は、その内容を質問して資産としての妥当性を確かめます。
このように、最も動かしやすい現金だからこそ、複数の資産を同時に実査して不正の隙を与えないことが重要です。
機械設備や車両などの「有形固定資産」
機械設備や車両などの有形固定資産も、実査の対象になります。
高額な資産であることが多く、帳簿価値と実態が一致しているかの確認が必須となります。
有形固定資産とは、形のある固定資産を指し、次のようなものが該当します。
- 機械設備
- 車両運搬具
- 工具器具備品
実査では、これらが実際に存在し、稼働しているか、また帳簿の記載と一致しているかを現物で確認します。
たとえば、帳簿に計上された機械が実際には廃棄されていたり、稼働していなかったりするケースを見つけ出せます。
土地・建物などの「不動産」
土地や建物などの不動産も、資産価値の裏付けとして確認の対象になります。
金額が大きく、企業の財産の中でも特に重要な位置を占めるため、実態の把握が欠かせないからです。
不動産の確認では、次のような点を調べ、資産が実際に存在し適切に利用されているかを確かめます。
- 登記情報や権利関係
- 建物の配置や土地の利用状況
- 土壌汚染などの環境リスク
特にM&Aのデューデリジェンスでは、現地を訪れて建物や土地の状況を確認し、リスクを事前に把握します。
たとえば、土地の使用履歴や土壌汚染の可能性などを調べ、資産としての価値やリスクを多面的に評価します。
従業員の稼働状況や組織体制といった「人的資源」
厳密には会計監査上の資産の「実査」には該当しませんが、税務調査や行政の調査などでは、実態を現地で確認するという意味で人的資源が調べられることがあります。
企業の実態を把握するうえで、人がどのように働いているかは重要な判断材料になるからです。
特に税務調査や補助金の確認では、次のような点が現地でチェックされます。
- 人件費が申告どおりに支払われているか
- 雇用の実態が本当にあるか
- 従業員名簿や給与台帳と実態が一致しているか
たとえば、雇用が支給要件になっている補助金では、雇用関係書類の提示だけでなく、実際に人が働いている実態を現地で確認されることがあります。
工場・店舗の設備状況などの「物理的環境」
工場や店舗の設備状況といった物理的環境も、実査で確認される項目です。
申請内容や報告内容が、実際の現場の状況と一致しているかを確かめる必要があるからです。
物理的環境の確認では、主に次のような点がチェックされます。
- 設備の設置状況
- 店舗のレイアウトや構造
- 基準を満たしているかどうか
たとえば、風俗営業許可の実査では、店舗の構造や設備が図面や風営法の基準どおりかを現地で厳格に確認します。
補助金の場合も、購入した設備が申請どおりに設置され、補助事業に使われているかが確認されます。
このように、現場の物理的な状況を直接見ることで、書類だけでは分からない実態を正確に把握できます。
船荷証券や倉荷証券などの「有価証券類」
船荷証券や倉荷証券などの有価証券類も、実査の対象に含まれます。
これらは財産的な価値を持つ証券であり、現物の実在を確認する必要があるからです。
- 株式や債券
- 船荷証券(貨物の引き渡しを請求できる証券)
- 倉荷証券(倉庫に預けた品物を証明する証券)
実査では、これらの証券が帳簿どおりに保管されているかを現物で確認します。
たとえば、量が非常に多く監査人がすべてを確認するのが難しい場合は、一部を抜き取って確認する方法が取られることもあります。
このように、換金性や財産価値のある証券類も、実在性を確かめる実査の重要な対象となっています。
企業が保管する未発行の「予備株券」
企業が保管する未発行の予備株券も、実査の対象項目の一つです。
予備株券は将来的に価値を持つ可能性があり、管理状況を確認しておく必要があるからです。
実査では、これらについて次のような点を確認します。
- 適切に保管されているか
- 帳簿や管理記録と数量が一致しているか
- 紛失や不正利用のリスクがないか
たとえば、保管しているはずの予備株券が実際に存在するか、数量が記録と合っているかをチェックします。
こうした確認によって、予備株券の紛失や不正利用といったリスクを未然に防ぐことができます。
会社が保有・展示している「絵画・貴金属類」
会社が保有・展示している絵画や貴金属類も、実査の対象になります。
これらは高い財産価値を持ち、換金性もあるため、現物の実在を確かめる必要があるからです。
たとえば、資産として計上された絵画が実際に展示されているか、貴金属が保管場所にあるかを確かめます。
このように、美術品や貴金属といった特殊な資産も、財産価値がある以上は実査の対象として扱われます。
「ゴルフ会員権」などの預託会員権
ゴルフ会員権などの預託会員権も、実査の対象項目に含まれます。
会員権は資産として計上され、財産的な価値を持つため、現物の確認が必要だからです。
ゴルフ会員権には、発行形態によって次の2種類があり、いずれも貸借対照表に資産として計上されます。
| 種類 | 発行されるもの |
|---|---|
| 株式型 | 株券 |
| 預託金型 | 預かり証 |
実査では、これらの会員権証書や預かり証が実際に保管されているかを確認します。
たとえば、株式型の会員権では株券が、預託金型では預かり証が発行されるため、その現物が存在するかをチェックします。
実査が行われる時期とタイミング
実査は、原則として「決算日(期末日)の業務終了時」または「翌営業日の業務開始前」に行われるのが一般的です。
なぜなら、実査の対象となる資産の多くは貸借対照表の項目であり、決算日時点での残高を正確に確かめることが最も重要だからです。
そのため、期末日をまたぐタイミングで一斉に実施されるのが基本です。
一方で、通常とは異なるタイミングで行われるケースもあります。
- 期末日の直後:最も一般的で、決算日時点の残高を確かめるために実施する
- 予告なしの抜き打ち:監査人が必要と判断した場合や、税務調査で現金商売の会社を対象とする場合などに実施する
- M&Aや補助金など個別の場面:買収監査や実績報告のタイミングに合わせて実施する
特に税務調査の現況調査や、監査人が「実査の意味がある」と判断した場合には、事前連絡なしで実査が始まることもあります。
このように、実査は決算日を基準としつつ、目的に応じて柔軟なタイミングで実施される手続きです。
実査の基本的な流れ
実査は、行き当たりばったりで進められるものではなく、決まった手順に沿って実施されます。
流れを事前に把握しておくことで、受ける側も落ち着いて準備と対応ができます。
ここでは、実査が「目的のすり合わせ」から「報告書の作成」まで、どのような3つのステップで進むのかを解説します。
1.調査目的のすり合わせと対象範囲の明確化
実査の最初のステップは、調査の目的をすり合わせ、対象範囲を明確にすることです。
何を、どこまで確認するのかを事前に決めておかないと、当日に混乱が生じるからです。
この段階では、次のような範囲を調査する側と受ける側で確認します。
- どの資産を対象にするのか
- どの拠点や保管場所で実施するのか
- どの資産を同時に確認するのか
対象範囲があいまいなまま進めると、準備に漏れが生じたり、必要な資料が揃わなかったりするトラブルにつながります。
複数の保管場所がある場合は、どの場所を同時に確認するかをあらかじめ決めておく必要があります。
こうして最初に目的と範囲をはっきりさせておくことが、スムーズな実査の第一歩となります。
2.現地への訪問と徹底した現物確認(カウント)
次のステップは、調査担当者が現地を訪問し、資産を徹底的に現物確認することです。
実査の核心は、書類ではなく実物を自分の目で確かめる点にあるからです。
- 金庫内の現金を1枚ずつ数える
- 有価証券や受取手形の枚数を確認する
- 実査表に数量・金額・内容を記入する
換金性の高い資産は、一時的な融通による隠蔽を防ぐため、複数の場所を可能なかぎり同時に確認します。
たとえば、現金実査では実査表に数量や金額、内容を記入し、金銭出納帳と突き合わせて一致するかを確かめます。
この現物確認こそが実査の中心的な作業であり、最も確実な確認方法として重視されています。
3.確認結果の集計と実査報告書の作成
最後のステップは、現物確認の結果を集計し、実査報告書を作成することです。
確認した内容を記録として残すことで、後から検証や説明ができるようになるからです。
この段階では、次のような流れで作業が進みます。
- 現地で確認した数量や金額を集計する
- 帳簿の残高と一致しているかを照合する
- 差異があれば原因を調べて報告書にまとめる
もし差異があった場合は、その原因を調べ、貸借対照表の修正が必要かどうかを判断します。
たとえば、現金実査表と金銭出納帳を突き合わせ、差額があればその内容を確認して報告書にまとめます。
こうして作成された報告書が、監査の証拠や改善の根拠となり、次のアクションへとつながっていきます。
実査を受ける際の5つの注意点
実査を受ける側にとって、事前の準備は当日の成否を大きく左右します。
準備が不十分だと、確認に時間がかかったり、不要な疑いを招いたりすることがあります。
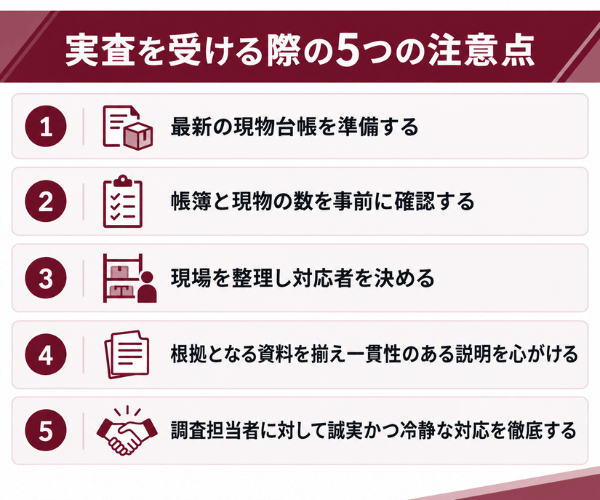
ここでは、実査をスムーズに乗り切るために押さえておきたい5つの注意点を紹介します。
最新の現物台帳を準備する
実査を受ける際は、まず最新の現物台帳を準備しておくことが大切です。
古い情報のままだと、現物と記録が合わず、余計な確認作業や疑いを招いてしまうからです。
これを常に最新の状態に更新しておくことで、実査の際に現物と記録をスムーズに突き合わせられます。
たとえば、固定資産台帳や在庫記録を直前に見直し、実態と一致しているかを確認しておくと安心です。
最新の台帳が整っていれば、実査は短時間で終わり、担当者の心証も良くなります。
帳簿と現物の数を事前に確認する
実査の前には、帳簿と現物の数が一致しているかを自分たちで事前に確認しておくことが重要です。
当日に差異が発覚すると、不正やミスを疑われ、調査が長引く原因になるからです。
事前に社内で照合しておけば、もし差異があっても原因を調べて説明を用意できます。
特に現金は、残高が帳簿と合わないと調査官の心証を悪くし、不正を疑われる可能性が高まります。
金種別現金有高表を作成し、帳簿上の金額と現金残高が一致しているかを日頃から確認しておくとよいでしょう。
現場を整理し対応者を決める
実査を受ける際は、現場を整理し、当日の対応者をあらかじめ決めておくことも欠かせません。
現場が散らかっていたり対応者が不在だったりすると、確認がスムーズに進まないからです。
資産の保管場所を整理整頓しておけば、調査担当者が現物をすぐに確認でき、実査が円滑に進みます。
また、質問に的確に答えられる担当者を決めておくことで、その場での確認や説明が滞りなく行えます。
風俗営業許可の実査では、営業者や店長が立ち会い、店舗の各部屋の用途などを説明できるように準備します。
根拠となる資料を揃え一貫性のある説明を心がける
実査では、根拠となる資料を揃え、一貫性のある説明を心がけることが重要です。
説明に矛盾があると、疑念を招き、調査がより厳しくなる可能性があるからです。
各資産の取得や管理を裏付ける見積書、請求書、契約書などの資料を事前に整理しておきます。
これらの資料と説明の内容が一致していれば、調査担当者に安心感を与えられます。
補助金の検査では、設備の見積書や請求書、銀行振込の受領書などを揃え、購入の事実を客観的に証明します。
調査担当者に対して誠実かつ冷静な対応を徹底する
実査の当日は、調査担当者に対して誠実かつ冷静に対応することを徹底しましょう。
感情的になったり、ごまかそうとしたりすると、かえって不利な状況を招くからです。
調査担当者からの質問には、正直に、落ち着いて答えることが基本です。
もし答えに詰まる場面があっても、無理にその場を取り繕うのではなく、確認したうえで回答する姿勢が大切です。
税務調査で現金残高が合わない場合に、苦し紛れの言い訳をすると、かえって深い調査を招くことがあります。
実査で起こりやすいトラブルと対処法
実査では、準備不足やその場の状況によって、思わぬトラブルが発生することがあります。
しかし、あらかじめ起こりうる問題を知っておけば、事前に対策を立てて回避できます。
以下では、実査で起こりやすい代表的なトラブルと、その対処法を具体的に見ていきましょう。
対象範囲が曖昧で事前準備に漏れが生じた
対象範囲があいまいなまま実査を迎え、事前準備に漏れが生じるトラブルはよく起こります。
何を確認するかが明確でないと、必要な資料や現物が揃わず、実査が滞ってしまうからです。
このトラブルを防ぐには、実査の前に調査する側と次のような点をすり合わせておくことが有効です。
- どの資産を対象にするのか
- どの拠点や保管場所で確認するのか
- どの資料を用意しておくべきか
これらを事前に明確にしておけば、準備の漏れを防げます。
複数の保管場所がある場合に、どこを対象とするかを確認しておかないと、当日に慌てることになります。
実査当日に資産が移動(稼働)しており確認できない
実査当日に、確認すべき資産が移動していたり稼働中だったりして、確認できないトラブルもあります。
車両や機械設備などは、業務で使用されていると、その場に存在せず現物確認ができないからです。
このトラブルを避けるには、次のような事前の調整が大切です。
- 対象資産の当日の稼働状況を把握しておく
- 移動しやすい資産は実査の時間帯に現地へ戻す
- 稼働中の設備は確認できる時間を調整する
移動しやすい資産については、実査の時間帯に現地へ戻しておくなどの手配を検討します。
営業に使う車両であれば、実査の時間に合わせて事業所に待機させておくといった対応が考えられます。
事前に資産の稼働状況を確認し、当日に現物を確認できる状態を整えておくことが解決につながります。
担当者の不在や引き継ぎ不足で詳細を説明できない
担当者が不在だったり引き継ぎが不足していたりして、詳細を説明できないトラブルも起こりがちです。
資産の状況や管理方法を把握している人がいないと、調査担当者の質問に答えられないからです。
このトラブルを防ぐには、次のような備えが重要です。
- 当日に対応できる担当者をあらかじめ決めておく
- 担当者交代時は引き継ぎを丁寧に行う
- 保管場所や管理方法の情報を共有しておく
担当者が交代する場合は、引き継ぎを丁寧に行い、説明に必要な知識を確実に伝えておきます。
たとえば、資産の管理担当者が異動する際に、保管場所や管理方法をきちんと引き継いでおけば、当日も的確に対応できます。
実査後の改善要求を放置し再度指摘を受けてしまう
実査後に指摘された改善要求を放置し、次の機会に再び同じ指摘を受けてしまうトラブルもあります。
指摘された問題を放置すると、管理体制が改善されないままとなり、信頼を損なうからです。
このトラブルを避けるには、次のような取り組みが大切です。
- 指摘された事項を記録に残す
- 改善の期限を決めて着実に取り組む
- 次の実査までに対応を完了させる
改善の進捗を管理し、次の実査までに対応を終わらせておく体制を整えます。
たとえば、資産管理のルールが不十分と指摘された場合は、保管ルールを見直して文書化し、実行に移しておきます。
実査に関するよくある質問
ここでは、実査に関して多くの方が抱く代表的な質問に、分かりやすくお答えします。
外部からの実査依頼は拒否できるのでしょうか?
外部からの実査依頼を拒否できるかどうかは、その実査の法的な性質によって異なります。
法律で義務づけられた実査は原則として拒否できませんが、日程などは調整の余地がある場合もあるからです。
風俗営業許可の構造検査も、仕事や所用を理由に拒否することはできませんが、実施日自体は事前であれば変更を求められます。
一方で、抜き打ちの現況調査であっても、強制調査でなければ顧問税理士が到着するまで開始を待ってもらうことは可能です。
実査が行われる頻度に法的な決まりはありますか?
実査が行われる頻度は、その実査が行われる制度によって考え方が異なります。
会計監査のように定期的に行われるものもあれば、必要に応じて不定期に行われるものもあるからです。
一方、税務調査は毎年必ず行われるわけではなく、申告内容や業種などに応じて対象が選ばれます。
たとえば補助金の検査では、事業実施中の中間監査、実績報告後の確定検査、さらに数年後の会計検査院による検査と、複数回行われることもあります。
後継者問題・事業承継は日本プロ経営者協会にご相談ください
M&Aや事業承継を進めるなかで、資産の実在性や企業価値の見極めに不安を感じていませんか?
日本プロ経営者協会は、国内最大級のプロ経営者ネットワークを活用し、中小企業の事業承継課題の解決に豊富な実績を持つ組織です。
実査やデューデリジェンスを含む複雑な承継実務を深く理解した経験豊富なプロ経営者が、後継者探しから経営統合まで幅広いソリューションを提供いたします。
親族内承継から第三者承継(M&A)まであらゆる承継パターンに対応し、資産・財務の確認から承継後の経営方針策定まで一貫してサポートいたします。
事業承継や後継者問題でお悩みの方は、ぜひ一度日本プロ経営者協会までご相談ください。
| 日本プロ経営者協会の概要 | |
|---|---|
| 名称 | 一般社団法人日本プロ経営者協会 |
| 設立日 | 2019年7月 |
| 活動内容 | プロ経営者によるセミナーの開催 企業への経営者の紹介 経営者に関する調査・研究 書籍の出版 |
| 代表理事 | 堀江 大介 |
| 所在地 | 東京都千代田区丸の内1-6-2 新丸の内センタービルディング21階 |
| URL | https://www.proceo.jp/ |
まとめ
実査を適切に行うためには、資産の実在性を確認する目的や対象となる資産、実施の流れを理解し、帳簿と現物を正確に照合することが大切です。
今回紹介したポイントを押さえ、最新の台帳や必要資料を準備するとともに、現物と帳簿の数量・金額に差異がないかを事前に確認しておきましょう。
実査は企業の資産管理や不正防止、内部統制の確認にもつながる重要な手続きです。
直前になって慌てないよう日頃から管理体制を整え、実査当日も落ち着いて誠実に対応してください。