
分社化とは、自社の事業や組織の一部を切り離し、新設または既存の別会社に引き継がせる経営手法です。
M&Aで外部の会社を取り込む子会社化とは異なり、社内の事業を分離する「内側からの組織再編」である点が特徴です。
経営判断の迅速化やリスク分散、後継者育成など、その目的はさまざまで、近年は深刻な後継者不足を背景に、事業を引き継ぐ手段としても注目を集めています。
今回は、「分社化を行う目的」「7つのメリット・5つのデメリット」「代表的な手法と具体的な進め方」などについて詳しく解説していきます。
分社化の全体像を理解し、自社に合った再編を進めたい方は、ぜひ参考にしてください。
日本プロ経営者協会のコラムでは、経営人材・事業承継・企業改革に関する情報を扱うメディアとして、企業・経営者が適切な意思決定を行えるよう、以下の方針に基づきコンテンツを制作しています。
- 公的機関・業界団体・調査機関のデータを参照
- 事業承継・M&A・経営人材に関する制度・実務を踏まえた解説
- 実際の経営事例・ケーススタディに基づく情報提供
当サイトの記事は、以下の公的機関・調査データを参考にしています。
| 経済産業省 | ミラサポplus |
|---|---|
| 中小企業庁 | 事業承継 |
| 帝国データバンク | 倒産レポート |
| 日本政策金融公庫 | 事業承継マッチング支援 |
単なる情報提供にとどまらず、経営判断に必要な一次情報・実務知見をもとにコンテンツを設計しています。
当記事を掲載している一般社団法人日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、企業の成長支援や後継者探しを含む事業承継課題の解決に取り組んでいます。
分社化とは?
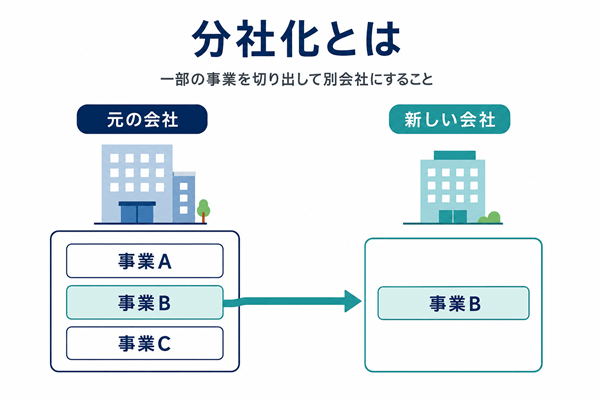
分社化とは、企業が自社の事業や組織の一部を切り離し、独立した別会社として設立することをいいます。
事業ごとに会社を分けることで、経営判断のスピードを高めたり、リスクを分散したりできるメリットがあります。
切り離してつくった新会社は、多くの場合、親会社の子会社や関連会社として扱われます。
このように分社化は、既存の企業を土台にしながら組織を再編し、事業運営の効率化や競争力の強化を目指す経営手法だといえます。
分社化が注目されている近年の背景
分社化が近年注目される背景には、深刻な後継者不足と事業承継ニーズの高まりがあります。
経営者の高齢化が進む一方で、後継者が決まらないまま廃業を選ぶ企業が増えているためです。
こうした状況を受け、規模の小さい会社を分社化して後継者に任せ、経営経験を積ませる承継の手段として活用が広がっています。
同時に、グループ経営や持株会社化といった再編の一環として、事業ごとに法人を分ける動きも増えてきました。
経営環境の変化に素早く対応する必要性が高まっている点も、分社化が選ばれる理由といえるでしょう。
参考:(記載内容の訂正/1月28日)全国企業「休廃業・解散」動向調査(2024年)|株式会社 帝国データバンク[TDB]
分社化と子会社化の違い
分社化と子会社化は「子会社をつくる」という点では似ていますが、その成り立ちがまったく異なります。
分社化は自社の事業を分離して子会社にする「社内再編」であり、子会社化はM&Aなどで外部の会社を子会社にする「社外拡張」だからです。
つまり、新しい子会社の中身が「もともと自社にあった事業」なのか「外部から取得した会社」なのかという違いがあります。
| 項目 | 分社化 | 子会社化 |
|---|---|---|
| 位置づけ | 社内の再編(事業の分離) | 社外への拡張 |
| 対象 | もともと自社にあった事業 | 外部の既存企業 |
| 主な手段 | 会社分割・事業譲渡 | 株式取得・買収 |
| 主な目的 | 経営効率化・リスク分散・事業承継 | 事業拡大・シナジー創出 |
このように、分社化は内側から会社を分ける手法、子会社化は外側の会社を取り込む手法と理解すると整理しやすいでしょう。
企業が分社化を行う目的
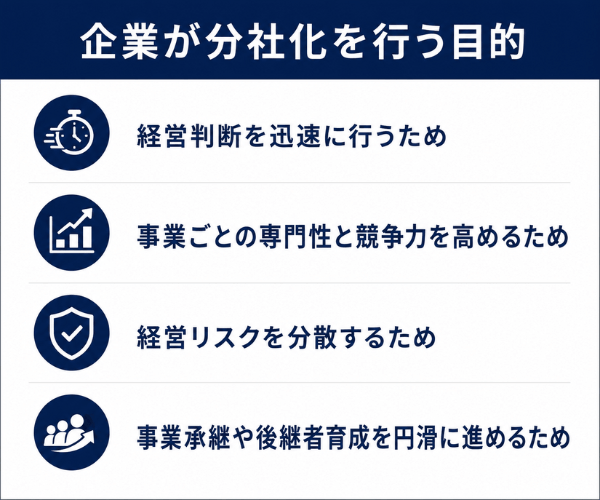
分社化には、単に会社を分けること以上のさまざまな狙いがあります。
ここでは、多くの企業が分社化を検討する代表的な4つの目的について解説します。
経営判断を迅速に行うため
分社化の大きな目的のひとつが、経営判断のスピードを高めることです。
事業部単位から独立した会社単位に変えることで、承認フローがシンプルになり、意思決定が速くなるからです。
一つの会社の中に複数の事業があると、決裁に多くの部門が関わり、市場の変化への対応が遅れがちになります。
分社化すれば、新会社の経営者が独自の経営判断を下せるようになり、顧客のニーズや環境の変化にも柔軟に対応しやすくなります。
経営層と現場の距離が近づくことで、より現実的で素早い意思決定が実現します。
事業ごとの専門性と競争力を高めるため
事業ごとの専門性を高め、市場での競争力を強化することも分社化の重要な目的です。
親会社が複数の事業を抱えていると、人材や資金といった経営資源が分散し、どの事業も中途半端になりやすいためです。
分社化によって特定の事業を独立させれば、その分野に人材やノウハウを集中させることができます。
たとえばIT事業だけを別会社にすれば、専門人材を集めやすくなり、事業に特化した意思決定を行えるようになります。
専門性が高まると、市場のニーズに合った商品やサービスを提供しやすくなり、事業の成長にもつながります。
経営リスクを分散するため
経営リスクを分散させることも、分社化を行う大きな目的です。
一つの会社で複数の事業を運営していると、ある事業の不振や損失が会社全体に波及してしまうからです。
事業ごとに法人を分けておけば、片方の事業が赤字や倒産の危機に陥っても、その影響を別会社に及ぼしにくくなります。
たとえば新規事業を分社化しておくと、その事業が失敗しても親会社本体の財務への打撃を限定できます。
不採算事業を切り離して身軽になり、主力事業を守るという使い方も可能です。
事業承継や後継者育成を円滑に進めるため
分社化は、事業承継や後継者育成を円滑に進める手段としても有効です。
規模の小さい会社を後継者に任せることで、経営の実務的な知識と経験を安全に積ませられるからです。
いきなり大きな会社全体を引き継がせるとリスクが大きいものの、分社化した会社であれば、失敗しても損害を抑えられます。
たとえば後継者候補が複数いる場合、事業ごとに会社を分けて、それぞれに経営を任せる方法もあります。
実際に経営を経験させることで、リーダーシップや意思決定能力を総合的に高められます。
このように、次世代の経営者を育てながら承継を進められる点が、分社化の大きな役割です。
分社化の7つのメリット
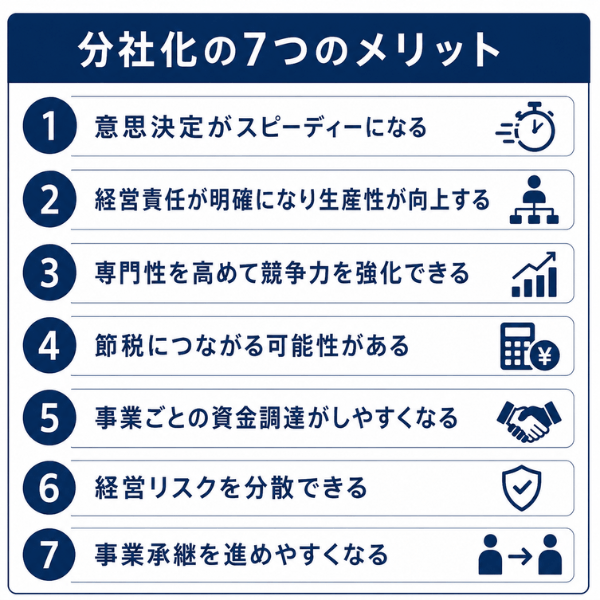
分社化には、経営面から税務面まで幅広いメリットがあります。
ここでは、代表的な7つのメリットを解説します。
意思決定がスピーディーになる
分社化の大きなメリットは、意思決定がスピーディーになることです。
独立した事業部門が自ら意思決定権を持つことで、承認フローがスリム化されるからです。
一つの会社にすべての事業が集まっていると、小さな決裁でも多くの部署を経由し、時間がかかってしまいます。
分社化して小規模で機動的な組織にすれば、市場や顧客の変化に対してすぐ判断を下せるようになります。
スピード感のある経営を実現できることは、変化の激しい市場で戦ううえで大きな強みになります。
経営責任が明確になり生産性が向上する
分社化を行うと、事業ごとの経営責任が明確になり、生産性の向上が期待できます。
会社単位で財務諸表を分けて作成するため、事業の成果や収益性が「見える化」されるからです。
責任が明確になることで、具体的には次のような変化が生まれます。
- 誰がどの事業の業績に責任を負うかがはっきりする
- 各社の経営者が自社の業績に当事者意識を持てる
- 独立採算になりコスト意識が高まる
- 無駄の削減に取り組みやすくなる
事業部のままだと成果が他部門に埋もれてしまい、責任の所在が曖昧になりがちです。
このように責任と権限が明確になることが、組織全体の効率化と生産性の向上につながります。
専門性を高めて競争力を強化できる
分社化には、事業の専門性を高めて競争力を強化できるメリットがあります。
事業を独立させることで、その分野に人材や設備、資金といった経営資源を集中させられるからです。
複数事業を一社で運営していると資源が分散し、専門的なノウハウの蓄積が進みにくくなります。
分社化して特化した会社をつくれば、専門人材が集まりやすく、イノベーションも生まれやすくなります。
市場のニーズに素早く応える商品やサービスを提供できるようになり、事業の成長も促されます。
節税につながる可能性がある
分社化は、条件を満たせば節税につながる可能性があります。
会社が2社になることで、法人税や消費税、交際費などで税務上の優遇を受けられる場合があるためです。
主な節税ポイントは以下のとおりです。
- 中小法人の軽減税率(課税所得800万円まで15%)を法人ごとに使える
- 一定の要件を満たせば新設会社が消費税の免税事業者になり得る
- 交際費の損金算入枠を法人の数だけ活用できる
たとえば法人税は原則23.2%ですが、資本金1億円以下の中小法人で課税所得800万円までの部分には15%の軽減税率が適用されます。
利益が分散すればこの軽減税率を活用しやすくなり、税負担を抑えられることがあります。
ただし、インボイス制度の影響で免税が必ずしも有利とは限らず、効果は状況によって変わるため、税理士など専門家への確認が欠かせません。
事業ごとの資金調達がしやすくなる
分社化には、事業ごとに資金調達がしやすくなるメリットもあります。
会社が分かれることで、事業単位で財務状況が明確になり、金融機関からの評価を受けやすくなるためです。
資金調達の面では、次のような利点が期待できます。
- 不振事業を切り離すと主力事業の財務諸表が改善し、融資を受けやすくなる
- 複数の法人が別々の金融機関から融資を受けられる
- 法人ごとに代表者を分け、それぞれが連帯保証人となることで、融資審査を通しやすくなる場合がある
たとえば収益性の高い事業だけを独立させれば、その会社単独で金融機関に評価してもらえます。
このように、事業に応じた柔軟な資金調達を実現しやすくなる点は、成長を目指す企業にとって心強いメリットです。
経営リスクを分散できる
分社化を行えば、経営リスクを事業単位で分散できます。
事業ごとに法人を分けることで、一つの事業の不振が会社全体へ波及するのを防げるからです。
- 業績不振の事業が倒産の危機に陥っても、負債やリスクを切り離せる
- 不採算事業を分社化して売却し、その資金を経営改善に活用できる
- リスクを限定できるため、大胆な新規事業にも挑戦しやすくなる
複数事業を一社で運営していると、ある事業の損失が好調な事業の利益まで圧迫してしまいます。
このようにリスクを限定できることが、安定した経営と積極的な事業展開の両立につながります。
事業承継を進めやすくなる
分社化は、事業承継を進めやすくするメリットももたらします。
会社を分けることで、後継者ごとに引き継ぐ事業を割り振れるようになるためです。
事業承継の場面では、次のような効果が期待できます。
- 後継者が複数いても、事業ごとに会社を分けて任せられる
- 経営権をめぐる後継者同士の争いを避けられる
- 規模の小さい会社から段階的に経営を経験させられる
一つの会社をそのまま渡すと、経営権をめぐる問題が起きやすくなります。
このように、承継後のトラブルを防ぎながら円滑に世代交代を進められることが、分社化の強みになります。
分社化の5つのデメリット
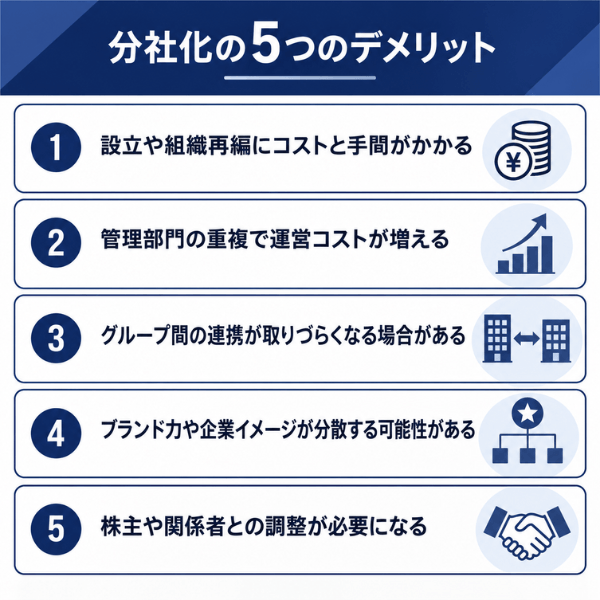
分社化には多くのメリットがある一方で、見落とせないデメリットも存在します。
以下では、事前に理解しておきたい5つの注意点を解説します。
設立や組織再編にコストと手間がかかる
分社化の最初のデメリットは、会社の設立や組織再編に多くのコストと手間がかかることです。
新たに法人をつくるには、定款の作成や登記申請、各種契約書の締結など、多岐にわたる法的手続きが必要になるためです。
分社化を実行する際には、主に次のような負担が発生します。
- 定款作成・登記申請・契約締結などの法的手続き
- 会社法や会計、税務の専門知識が必要な書類の準備
- 登記費用や弁護士・税理士への報酬といった金銭的コスト
手続きを誤ると後の決議や登記に支障が出るため、専門家のサポートが欠かせません。
こうした初期の負担が大きい点は、分社化を検討するうえで必ず押さえておきたいデメリットです。
管理部門の重複で運営コストが増える
分社化を行うと、管理部門が重複して運営コストが増えるデメリットがあります。
会社ごとに経理や総務、人事といった管理機能をそれぞれ持たなければならなくなるためです。
一社であれば一つで済んでいたバックオフィス業務が、会社の数だけ発生します。
たとえば税務申告や決算処理などの経理業務が複雑化し、各社で担当者や労力が必要になります。
システム費用や人件費といった固定的なコストも、法人が増えるほど積み上がっていきます。
このように運営コストが継続的にかさんでいく点は、分社化のデメリットとして事前に見込んでおくべきです。
グループ間の連携が取りづらくなる場合がある
分社化によって、グループ間の連携が取りづらくなる場合があります。
会社が別法人に分かれることで、組織の壁が生まれ、情報共有や意思疎通が難しくなるためです。
- 法人をまたぐやり取りに手続きや調整が必要になる
- 会社ごとに独自の文化が生まれ、ワークスタイルにギャップが生じる
- 部門間の協力が減り、グループ全体の一体感が薄れる
同じ会社の中であればスムーズだったやり取りも、別会社になると手間が増えてしまいます。
連携不足を防ぐには、コミュニケーションの仕組みづくりや統制の設計をあらかじめ考えておくことが大切です。
ブランド力や企業イメージが分散する可能性がある
分社化には、ブランド力や企業イメージが分散してしまう可能性があります。
事業を独立させて新会社をつくることで、これまで積み上げてきたブランド価値が分かれてしまうためです。
親会社の知名度や信用に支えられていた事業も、別会社になると一から認知を得る必要が出てきます。
新会社のブランドが確立するまでには時間がかかり、その間は集客や取引で不利になることもあります。
たとえば顧客から見て会社の関係性がわかりにくくなり、統一感のあるイメージを保ちにくくなる場合もあります。
既存のブランド力をどう活かすか、戦略的な対応を検討しておくことが重要です。
株主や関係者との調整が必要になる
分社化を進めるには、株主や関係者との調整が必要になります。
分社化は株主にとって重要な決定であり、原則として株主総会の特別決議による承認が求められるためです。
- 反対する大株主:メリットや目的を丁寧に説明し、時間をかけて理解を得る
- 従業員:雇用条件の変更点などを事前に共有する
- 取引先:事業の移転に伴う影響を説明し、配慮する
反対する大株主がいると、株主総会で同意が得られず、手続きが前に進まないこともあります。
こうした調整に手間と時間がかかる点は、分社化を計画する際に想定しておくべきデメリットです。
分社化による社員への影響
分社化は会社だけでなく、そこで働く社員にも影響を及ぼします。
社員への主な影響を、メリットとデメリットの両面から整理すると以下のとおりです。
| 観点 | 社員にとってのメリット | 社員にとってのデメリット |
|---|---|---|
| 役割・評価 | 役割や責任が明確になり成果が評価されやすい | 企業文化の違いにとまどうことがある |
| キャリア | 専門スキルを深く磨ける | 労働条件の変更で不安を感じやすい |
| 経営との距離 | 意見が経営に反映されやすい | 慣れた制度や環境が変わる |
ここからは、社員にとってのメリット・デメリット、そして気になる給料への影響について解説します。
社員にとってのメリット
分社化は、社員にとってもキャリア面のメリットをもたらすことがあります。
組織がコンパクトになることで、一人ひとりの役割や責任が明確になり、成長の機会が増えるためです。
- 大きな組織では埋もれがちな個人の成果が評価されやすくなる
- 専門性を高めた事業でスキルを深く磨ける
- 経営層との距離が近く、自分の意見が経営に反映されやすい
たとえば特化した事業に配属されれば、その分野の専門性を集中して伸ばせます。
責任ある仕事を任される環境は、意欲のある社員にとって大きなやりがいにつながるでしょう。
社員にとってのデメリット
一方で、分社化は社員にとってデメリットとなる面もあります。
新会社への移行に伴い、給与体系や福利厚生、労働条件などの雇用条件が変更されることがあるためです。
- 給与体系や福利厚生など、慣れ親しんだ制度が変わる
- 会社ごとに異なる企業文化が生まれ、価値観にギャップが生じる
- 人間関係や働き方の変化にとまどい、モチベーションが下がる
こうした不安を放置すると、優秀な人材の離職につながるおそれもあります。
不安を和らげるには、事前の説明会や相談窓口の設置といった配慮が求められます。
分社化すると給料は下がる?
分社化したからといって、必ずしも給料が下がるわけではありません。
給料が変わるかどうかは、移行先の会社の給与体系や労働条件の設計しだいだからです。
- 会社分割では労働契約が原則そのまま引き継がれ、直ちに待遇が悪化するとは限らない
- 新会社が独自の賃金水準を設定する場合は、待遇が変わる可能性がある
- 事業や職種ごとに賃金をクラス分けでき、会社にとっては柔軟な人事につながる
このように、給料が上がるか下がるかは移行先の制度によって変わります。
影響が気になる場合は、移行前に雇用条件をしっかり確認しておくことが大切です。
参考:厚生労働省「会社分割・事業譲渡・合併における労働者保護のための手続に関するQ&A」
分社化の代表的な手法
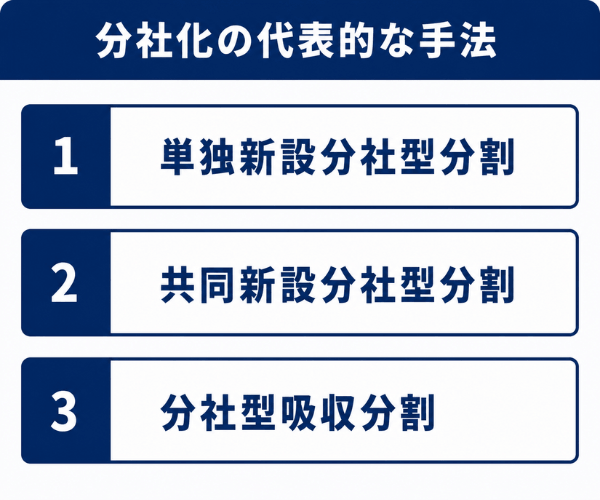
分社化を実現する会社分割には、いくつかの代表的な手法があります。
以下では、目的や関係する企業の数によって使い分けられる3つの手法を解説します。
単独新設分社型分割
単独新設分社型分割とは、自社の一部の事業を切り離し、新しく設立した子会社に引き継がせる手法です。
1社だけが事業を分割し、その対価として新設会社の株式を受け取る形をとるためです。
- 原則として新設会社の株式は分割元の企業が100%保有する
- 切り離した事業は完全子会社として運営される
- 親会社のブランドや信用を活かしながら独立した成長戦略を描ける
たとえば親会社が新会社を設立し、そこへ特定の事業部門を移して独立させるケースが該当します。
新規事業の立ち上げや組織再編の場面で、最もよく用いられる基本的な手法だといえます。
共同新設分社型分割
共同新設分社型分割とは、複数の企業が共同で新会社を設立し、それぞれの事業を引き継がせる手法です。
2社以上が事業を出し合って一つの会社をつくり、各社がその株式を保有するためです。
この手法を活用すると、次のような効果が期待できます。
- 各企業のノウハウや経営資源を統合し、相互の競争力を高められる
- 異業種間の協業でシナジー効果を生み出せる
- 事業ごとにリスクを分担できる
たとえば同業種の企業同士が事業を統合して合弁会社を設立するようなケースが代表例です。
複数の企業が協力して新市場に参入する際に有効な手法だといえるでしょう。
分社型吸収分割
分社型吸収分割とは、切り離した事業を新設会社ではなく、既存の別会社に引き継がせる手法です。
事業を移す先が「新しくつくる会社」か「すでにある会社」かという点で、新設分割と区別されます。
この手法のポイントは、次のとおりです。
- 事業を渡した対価として、売り手企業が買い手企業の株式を受け取る
- その結果、売り手企業は買い手企業の株主となる。取得する株式の割合によっては親子関係が生じる場合がある
- 新設分割と違い、金銭などの財産を対価にできる
このように、既存の会社を活用して事業を移せる点が大きな特徴です。
既存の会社との資本提携やグループ内の事業再編を進める際に選ばれる手法だといえます。
分社化の流れ・手続き
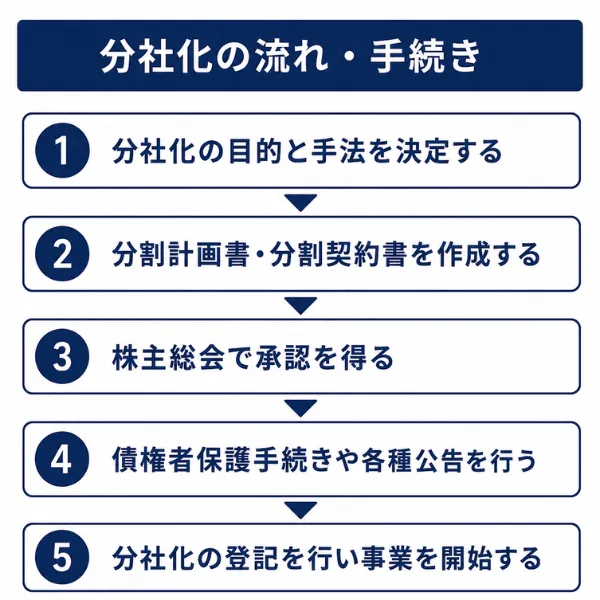
分社化は法務や税務が絡む複雑な手続きを伴い、一般的に数か月単位の時間がかかります。
ここでは、分社化を進める基本的な流れを5つのステップに分けて解説します。
1. 分社化の目的と手法を決定する
分社化の第一歩は、その目的と手法を明確に決定することです。
何のために分社化するのかが定まっていないと、適切な手法を選べず、期待した効果を得られないためです。
- 目的の明確化:新規事業への参入・リスク分散・事業承継など
- 手法の選択:会社分割や事業譲渡などから目的に合ったものを選ぶ
- 影響の確認:税務や財務への影響は手法ごとに異なるため事前に確認する
このとき、目的と手法がかみ合っていないと、後で想定外の負担が生じます。
ゴールと手段をはっきりさせることが、分社化を成功に導く出発点になります。
2. 分割計画書・分割契約書を作成する
手法を決めたら、分割計画書または分割契約書を作成します。
これらの書類は、どの事業や権利義務を新会社へ引き継ぐのかを明確に定める重要な書面だからです。
- 新設分割の場合:分割会社が「分割計画書」を作成する
- 吸収分割の場合:当事会社間で「分割契約書」を締結する
計画書には、新設会社の商号や所在地、事業目的、承継する資産や負債の内容などを記載します。
作成後は、株主や利害関係者が閲覧できるよう、事前開示書類として本店に備え置きます。
記載内容に不備があると後の手続きに支障が出るため、正確に作成することが求められます。
3. 株主総会で承認を得る
次に、株主総会を開いて分社化の承認を得ます。
分社化は会社の重要事項にあたるため、原則として効力発生日の前日までに特別決議による承認が必要だからです。
株主総会に関する主なポイントは、以下のとおりです。
- 特別決議は、議決権の過半数を持つ株主が出席し、その3分の2以上の賛成で成立する
- 招集通知を期限までに株主へ送る準備が必要になる
- 簡易分割や略式分割など、一定の要件を満たせば承認を省略できる場合もある
こうした手続きには期限が定められているため、直前に慌てないことが大切です。
承認を確実に得るためにも、スケジュールから逆算して余裕を持って準備を進めましょう。
4. 債権者保護手続きや各種公告を行う
株主総会の承認後は、債権者保護手続きや各種公告を行います。
分社化によって債務が移転する場合、債権者に異議を申し立てる機会を保障する必要があるためです。
- 効力発生日の1か月以上前に、官報などで公告する
- わかっている債権者には、個別に催告通知を送る
- 反対する株主や新株予約権者への通知・公告もあわせて行う
債権者から異議があった場合には、担保の提供や弁済などの対応が求められます。
これらの手続きには法律で定められた期間があるため、日程管理を丁寧に行うことが欠かせません。
5. 分社化の登記を行い事業を開始する
最後に、分社化の登記を行って事業を開始します。
新設会社の設立や事業の移転を法的に確定させるには、法務局での登記手続きが必要だからです。
- 登記は原則として、分社化の効力発生日から2週間以内に申請する
- 新設分割では新会社の設立登記を、分割会社では変更登記を行う
- 登記完了後は、事後開示書類を一定期間備え置く義務も生じる
これらの手続きをすべて終えることで、新会社として正式に事業をスタートできます。
分社化する際の4つの注意点
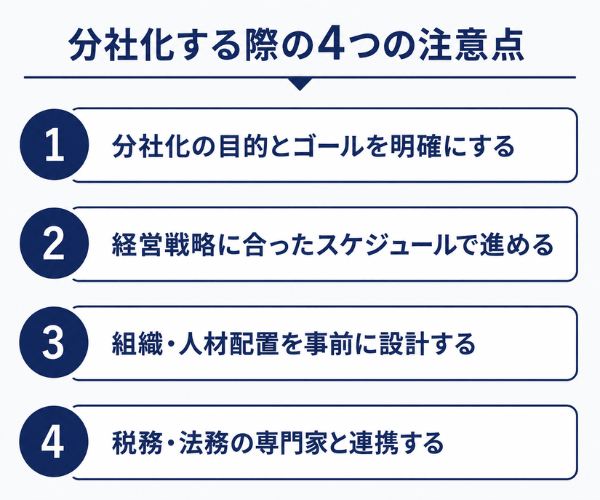
分社化を成功させるためには、進める前に押さえておくべきポイントがあります。
失敗を防ぐために意識したい注意点は、以下の4つです。
| 注意点 | ポイント |
|---|---|
| 目的とゴールの明確化 | 目的が曖昧だと手法選びを誤る |
| スケジュール設計 | 数か月かかる前提で余裕を持って計画する |
| 組織・人材配置の設計 | 誰をどの会社に置くかを事前に決める |
| 専門家との連携 | 税務・法務の専門家に早めに相談する |
ここからは、それぞれの注意点を具体的に解説します。
分社化の目的とゴールを明確にする
分社化を検討する際は、まず目的とゴールを明確にすることが重要です。
目的が曖昧なまま進めると、手法の選択を誤り、期待した成果を得られないためです。
- 経営効率を高めたいのか
- リスクを分散したいのか
- 事業承継を進めたいのか
たとえば節税を狙うのか、後継者育成を狙うのかで、適切な設計はまったく変わってきます。
目的が定まれば、それに合った手法や進め方を選びやすくなります。
経営戦略に合ったスケジュールで進める
分社化は、経営戦略に合ったスケジュールで進めることが大切です。
債権者保護手続きに最低1か月を要するなど、法的に定められた期間が多く、全体で数か月かかるためです。
- 効力を発生させたい日から逆算して計画を立てる
- 株主総会の招集通知や各種公告など、期限のある手続きを漏れなく組み込む
- 繁忙期を避けるなど、事業運営への影響も考慮する
無理のある日程では、手続きのミスや現場の混乱を招きかねません。
余裕を持ったスケジュールを組むことが、分社化を円滑に進める鍵になります。
組織・人材配置を事前に設計する
分社化を進める前に、組織や人材の配置を事前に設計しておくことも欠かせません。
どの社員をどの会社に配置するかが曖昧なままだと、現場が混乱し、業務に支障が出るためです。
- 新会社と親会社のそれぞれで必要な人材を割り振る
- 経理や総務などの管理機能をどちらに置くか決める
- 移行する社員に雇用条件の変更点を事前に説明する
たとえば説明会の開催や相談窓口の設置によって、社員が安心して働ける環境を整えられます。
人と組織の設計を丁寧に行うことが、分社化後のスムーズな事業運営につながります。
税務・法務の専門家と連携する
分社化を成功させるには、税務や法務の専門家と連携することが不可欠です。
分社化は会社法や税法、会計など多岐にわたる専門知識を必要とする、複雑な組織再編だからです。
- 適格要件の判定など、税務上の複雑な論点の整理
- 契約書・計画書の作成や登記手続き
- 想定外の税負担や手続きのやり直しといったトラブルの回避
判断を誤ると、余計なコストや時間がかかってしまいます。
弁護士や税理士、司法書士などに早い段階で相談することが、安全かつ確実に分社化を実行するための近道になります。
分社化・事業承継のご相談は「日本プロ経営者協会」にお任せください
後継者不足により、廃業や事業の縮小といった将来の不安を感じておられませんか?
日本プロ経営者協会は、国内最大級のプロ経営者ネットワークを活用し、中小企業の事業承継課題の解決に豊富な実績を持つ組織です。
経験豊富なプロ経営者が、分社化を活用した後継者育成から事業承継まで、幅広いソリューションをご提供いたします。
親族内承継から第三者承継(M&A)まであらゆる承継パターンに対応し、複雑な手続きや承継後の経営方針の策定まで一貫してサポートいたします。
事業承継や後継者問題でお悩みの方は、ぜひ一度、日本プロ経営者協会までご相談ください。
| 日本プロ経営者協会の概要 | |
|---|---|
| 名称 | 一般社団法人日本プロ経営者協会 |
| 設立日 | 2019年7月 |
| 活動内容 | プロ経営者によるセミナーの開催 企業への経営者の紹介 経営者に関する調査・研究 書籍の出版 |
| 代表理事 | 堀江 大介 |
| 所在地 | 東京都千代田区丸の内1-6-2 新丸の内センタービルディング21階 |
| URL | https://www.proceo.jp/ |
分社化に関するよくある質問
最後に、分社化について多く寄せられる質問にお答えします。
分社化すると株式はどうなる?
分社化すると、選んだ手法によって株式の扱いが変わります。
会社分割では、切り離した事業の対価を「株式」で受け取るのが基本だからです。
単独新設分社型分割の場合、新設会社の株式は原則として分割元の親会社が100%保有し、完全子会社となります。
つまり、事業を移した見返りに新会社の株式を受け取り、親子関係が築かれる形です。
一方、対価を分割元の会社ではなく、その株主に交付する「分割型」という方式もあります。
どの方式を選ぶかで株式の所在が変わるため、目的に合わせて慎重に設計することが大切です。
分社化した会社の社長・経営体制はどうなる?
分社化した会社は、親会社とは別に独自の経営体制を持つことになります。
新会社は独立した法人となるため、それぞれに社長や役員を置いて運営するからです。
新設した子会社は組織としては独立していますが、株式を親会社が保有していれば、実質的な支配下に置かれます。
たとえば後継者候補を新会社の社長に据え、経営を経験させるといった使い方もできます。
親会社の代表とは別の人物を各社の代表にすることで、責任の所在が明確になります。
分社化による「切り捨て」とは?
分社化による「切り捨て」とは、採算の合わない事業を分社化して本体から切り離すことを指します。
業績不振の事業を別会社にすることで、親会社本体の財務を守り、倒産リスクを抑えられるためです。
たとえば不採算部門を新会社に移し、その会社を清算したり売却したりして身軽になる方法があります。
収益の見込める優良事業を新会社に移す「第二会社方式」も、こうした再建手法のひとつです。
一方で、実態のある事業を子会社に残し、親会社を空洞化させるようなケースが起きることもあります。
言葉の響きはネガティブに感じられますが、経営を立て直すための前向きな手段として使われることも多いといえます。
まとめ
分社化を検討する際は、自社の事業を切り離して独立させることで得られる意思決定の迅速化・専門性の強化・リスク分散・事業承継の円滑化といったメリットと、設立コストや管理部門の重複などのデメリットの両面を理解し、目的に合った手法を選ぶことが大切です。
今回紹介したポイントを押さえ、分社化の目的とゴールを明確にしたうえで進めることで、組織の再編を成功へと導きましょう。
分社化は法務や税務が複雑に絡む重要な経営判断なので、専門家のサポートも得ながらしっかりと準備を整え、自信を持って組織再編に取り組んでください。