租税とは、国や地方公共団体が道路・教育・医療などの公的サービスを維持するため、法律に基づいて国民や企業から徴収する税金のことです。
所得税や法人税、消費税、固定資産税などが代表例であり、一般的には「税金」とほぼ同じ意味で用いられます。
ただし、すべての税金や公的な支払いを租税公課として経費計上できるわけではなく、税目や支払いの性質によって取り扱いが異なります。
そのため、租税の基本的な意味だけでなく、税金との関係や租税公課として処理できる範囲を正しく理解しておくことが重要です。
本記事では、租税とは何かをわかりやすく整理したうえで、税金との違いや租税公課にできるもの・できないもの、会計処理を行う際の注意点について解説します。
日本プロ経営者協会のコラムでは、経営人材・事業承継・企業改革に関する情報を扱うメディアとして、企業・経営者が適切な意思決定を行えるよう、以下の方針に基づきコンテンツを制作しています。
- 公的機関・業界団体・調査機関のデータを参照
- 事業承継・M&A・経営人材に関する制度・実務を踏まえた解説
- 実際の経営事例・ケーススタディに基づく情報提供
当サイトの記事は、以下の公的機関・調査データを参考にしています。
| 経済産業省 | ミラサポplus |
|---|---|
| 中小企業庁 | 事業承継 |
| 帝国データバンク | 倒産レポート |
| 日本政策金融公庫 | 事業承継マッチング支援 |
単なる情報提供にとどまらず、経営判断に必要な一次情報・実務知見をもとにコンテンツを設計しています。
当記事を掲載している一般社団法人日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、企業の成長支援や後継者探しを含む事業承継課題の解決に取り組んでいます。
租税とは?意味をわかりやすく解説
租税とは、国や地方公共団体が公的サービスの財源を確保するために、法律に基づいて国民や企業から強制的に徴収する金銭のことです。
道路や教育、医療、防衛といった社会全体に必要なサービスは、個人が個別にお金を払って利用するものではなく、社会全体で費用を分かち合う必要があるため、このような仕組みが設けられています。
租税は、支払った金額に応じて直接的な見返り(対価)があるわけではないという点が、商品やサービスの購入代金とは大きく異なる特徴です。
つまり租税とは、社会を支えるための費用を国民全体で負担し合う仕組みそのものです。
租税の語源
「租税」という言葉は、もともと古代日本の税制度に由来しています。
「租」と「税」はもともと別の意味を持つ言葉であり、律令制度の時代から使われてきました。
つまり、かつての日本では米などの現物を納めることが税の中心であり、その名残が「租税」という熟語に残っているのです。
「租」という漢字には田畑の収穫物を納めるという意味合いがあり、農耕を基盤とした社会で税が成り立っていたことがうかがえます。
「租税」と「税金」の違い
「租税」と「税金」は、意味としてはほぼ同じ言葉であり、どちらも国や地方自治体に納めるお金を指します。
| 項目 | 租税 | 税金 |
|---|---|---|
| 意味 | 国や自治体に納めるお金 | 国や自治体に納めるお金 |
| 使われる場面 | 法律・制度・会計などの正式な文脈 | 日常会話など幅広い場面 |
| 英訳 | Tax | Tax |
| 語感 | 硬い・専門的 | やわらかい・一般的 |
両者を英語に訳すとどちらも「Tax」となり、本質的な違いはありません。
ただし、使われる場面には差があります。
日常会話では「税金が上がる」というように「税金」という言葉が使われ、「租税が上がる」とはほとんど言いません。
一方の「租税」は、法律や制度、学術的な文脈で用いられる、やや硬い正式な表現です。
たとえば、税の仕組みを学ぶ「租税教育」や、税制を定める「租税法律主義」といった言葉には「税金」ではなく「租税」が使われます。
租税の基本原則(租税法律主義と税の三原則)
租税には、国が勝手に課税できないようにするための大切な原則が定められています。
その中心となるのが「租税法律主義」と「税の三原則」です。
租税法律主義とは、法律の定めがなければ国は租税を課したり変更したりできないという考え方です。
これにより、国家は勝手に税を取り立てることができず、国民も法律の根拠なく税を負担することはありません。
次に税の三原則とは、税制を構築するうえで望ましいとされる「公平・中立・簡素」の3つの考え方です。
それぞれの内容は、以下のとおりです。
- 公平:それぞれの負担能力(担税力)に応じて、税負担を分かち合うこと
- 中立:税制が個人や企業の経済活動の選択をできるだけ歪めないようにすること
- 簡素:税制の仕組みをできるだけシンプルにし、納税者が理解しやすいものにすること
これらの原則によって、租税は公平で分かりやすいものとなるよう設計されています。
租税の主な種類と分類
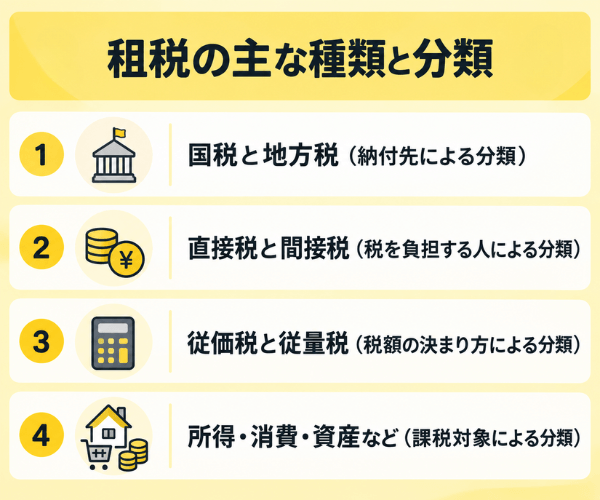
租税とひとくちに言っても、その種類は非常に多く、いくつかの視点から分類されています。
代表的な4つの分類方法について解説します。
国税と地方税(納付先による分類)
租税は、どこに納めるかによって「国税」と「地方税」に分けられます。
| 分類 | 納付先 | 主な税金 |
|---|---|---|
| 国税 | 国(税務署) | 所得税 法人税 消費税 相続税 贈与税 酒税など |
| 地方税 | 都道府県・市町村 | 住民税 事業税 固定資産税 不動産取得税など |
代表的なものに、所得税・法人税・消費税・相続税・贈与税・酒税などがあります。
一方の地方税は、都道府県や市町村といった地方公共団体に納める税金です。
住民税・事業税・固定資産税・不動産取得税などが該当します。
直接税と間接税(税を負担する人による分類)
租税は、税を負担する人と納める人が同じかどうかによって、「直接税」と「間接税」に分けられます。
- 直接税:負担する人=納める人(所得税、法人税、相続税など)
- 間接税:負担する人≠納める人(消費税、酒税、たばこ税など)
たとえば所得税や法人税は、稼いだ本人や会社が自分で計算して納めるため、直接税にあたります。
一方の間接税は、税金を負担する人と納める人が異なる税金です。
代表例は消費税で、実際に負担しているのは商品を買った消費者ですが、税務署に納めているのはお店(事業者)です。
つまり、間接税では、税を実際に負担する者と納税する者が異なり、事業者が納税義務者として介在する仕組みになっています。
従価税と従量税(税額の決まり方による分類)
租税は、税額の計算方法によって「従価税」と「従量税」に分けることもできます。
これは主に、商品などに課される個別の税金で用いられる分類です。
| 分類 | 課税の基準 | 主な税金の例 |
|---|---|---|
| 従価税 | 価格(金額) | 消費税、輸入関税の一部など |
| 従量税 | 数量(重量・個数など) | 自動車重量税、酒税、揮発油税など |
たとえば消費税は、商品の値段に一定の割合をかけて計算するため、従価税にあたります。
価格が上がれば税額も増えるため、物価の変動に柔軟に対応できるという特徴があります。
一方の従量税は、モノの「数量(重量・個数・容積など)」を基準にして税額を決める税金です。
日本では、自動車重量税や酒税、揮発油税、たばこ税などの一部で採用されています。
所得・消費・資産など(課税対象による分類)
租税は、何に対して税金がかかるかという「課税対象」によっても分類されます。
大きく分けると、「所得課税」「消費課税」「資産課税等」の3つに整理できます。
| 課税対象 | 内容 | 主な税金 |
|---|---|---|
| 所得課税 | 個人や会社のもうけに課税 | 所得税、法人税、住民税 |
| 消費課税 | モノやサービスの消費に課税 | 消費税、酒税、たばこ税 |
| 資産課税等 | 資産の取得・保有に課税 | 相続税、固定資産税 |
所得課税とは、個人や会社が得た所得(もうけ)に対して課される税金で、所得税や法人税、住民税などが該当します。
消費課税とは、モノやサービスの消費に対して課される税金で、消費税や酒税、たばこ税、揮発油税などが含まれます。
資産課税等とは、資産の取得や保有に対して課される税金で、相続税や固定資産税などがこれにあたります。
企業に関係する主な租税と課税対象
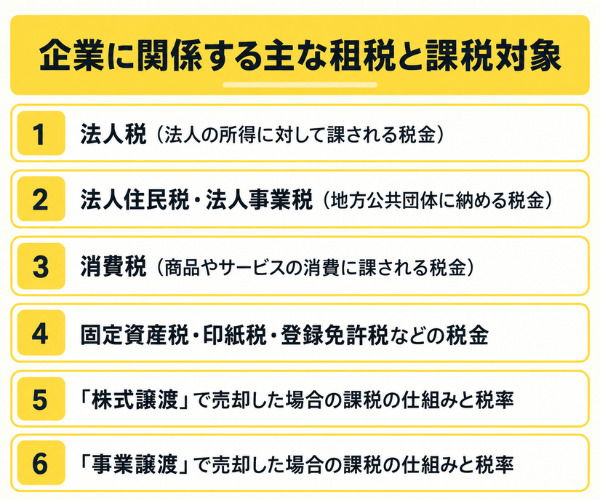
企業を経営していると、個人よりもさらに多くの種類の租税に関わることになります。
どの税金がどのタイミングでかかるのかを理解しておくことは、健全な経営や会社売却の準備において欠かせません。
企業に関係する主な租税と、その課税対象について解説します。
法人税(法人の所得に対して課される税金)
法人税とは、会社などの法人が事業活動で得た所得(もうけ)に対して課される国税です。
会社は事業年度ごとに所得を計算し、そこに税率をかけて法人税額を算出します。
| 法人の区分・所得 | 税率 |
|---|---|
| 原則(普通法人) | 23.2% |
| 中小法人の年800万円以下の部分 | 15%(軽減税率) |
具体的には、中小法人の年800万円以下の所得部分については、15%の軽減税率が適用されます。
この軽減税率は2027年3月31日まで延長されていますが、前3事業年度の平均所得金額が15億円を超える法人などは適用除外となり、全所得に対して基本税率の23.2%が適用されるため注意しましょう。
法人住民税・法人事業税(地方公共団体に納める税金)
法人住民税と法人事業税は、いずれも地方公共団体に納める代表的な地方税です。
会社は国に法人税を納めるだけでなく、事業を行う地域にもこれらの税金を納める必要があります。
均等割があるため、赤字の会社でも一定額を納める必要がある点が特徴です。
法人事業税とは、法人が事業活動を行うことに対して課される税金で、原則として所得に応じて課されます。
法人事業税とあわせて、実際には国に納める「特別法人事業税」も課される仕組みになっています。
これらの地方税は、税率が会社の所在地によって異なる場合があります。
法人税・法人住民税・法人事業税などを合わせた実質的な税負担率を「実効税率」と呼び、中小法人ではおおむね33〜35%程度が目安です。
消費税(商品やサービスの消費に課される税金)
消費税とは、商品やサービスの消費に対して課される間接税です。
実際に負担しているのは消費者ですが、税務署に納めるのは事業者であるという点が大きな特徴です。
一方で、飲食料品(お酒や外食を除く)や定期購読の新聞などには、軽減税率として8%が適用されます。
| 区分 | 税率 | 主な対象 |
|---|---|---|
| 標準税率 | 10% | 多くの商品・サービス |
| 軽減税率 | 8% | 飲食料品、定期購読の新聞など |
事業者は、売上とともに預かった消費税から、仕入れなどで支払った消費税を差し引いて、その差額を国に納めます。
消費税は私たちの生活に最も身近な租税の一つであり、会社売却の際にも事業譲渡では課税対象となるため注意が必要です。
固定資産税・印紙税・登録免許税などの税金
企業には、これまで紹介した税金以外にも、資産の保有や契約、登記などに伴うさまざまな税金がかかります。
その代表例が、固定資産税・印紙税・登録免許税です。
- 固定資産税:土地・建物などの資産の保有に課税(地方税)
- 印紙税:契約書・領収書などの課税文書に課税(国税)
- 登録免許税:登記や登録・許認可の手続きに課税(国税)
固定資産税とは、土地や建物、機械設備などの固定資産を所有していることに対して、市町村が課す地方税です。
事業に使っている固定資産の税額は、経費として計上できます。
印紙税とは、契約書や領収書など、法律で定められた課税文書を作成した際に課される国税です。
不動産の売買契約書などが対象となり、記載金額に応じて税額が決まります。
登録免許税とは、不動産や会社の登記、各種の登録・許認可を行う際に課される国税です。
会社売却や不動産取引の場面では、これらの税金が同時に発生することもあります。
「株式譲渡」で売却した場合の課税の仕組みと税率
株式譲渡とは、会社のオーナーが保有する株式を買い手に売却し、経営権を移転する会社売却の手法です。
株式譲渡の場合、税金がかかる主体は株式を売却した「株主」であり、税率は株主が個人か法人かによって異なります。
| 売り手 | 課税方式 | 税率の目安 |
|---|---|---|
| 個人株主 | 申告分離課税 | 一律20.315% |
| 法人株主 | 他の所得と合算して課税 | 実効税率で約30〜34% |
この20.315%は、所得税15%・復興特別所得税0.315%・住民税5%を合わせたものです。
一方、売り手が法人の場合は、株式の譲渡益が事業全体の所得に合算され、法人税などの課税対象となります。
そのため法人株主の場合は、実効税率としておおむね30〜34%程度の税負担となるのが一般的です。
参考:No.1463 株式等を譲渡したときの課税(申告分離課税)|国税庁
「事業譲渡」で売却した場合の課税の仕組みと税率
事業譲渡とは、会社が営む事業の全部または一部を、資産や負債単位で買い手に売却する手法です。
株式譲渡が会社まるごとの売却であるのに対し、事業譲渡は特定の事業だけを切り出して売る点が異なります。
事業譲渡の場合、売却代金を受け取るのは株主ではなく「会社(法人)そのもの」です。
これらを合わせた実効税率は、おおむね30〜34%程度が目安となります。
さらに事業譲渡では、株式譲渡と異なり、譲渡する資産の内容に応じて消費税が課されることにも留意してください。
たとえば、建物や機械設備、営業権(のれん)などは消費税の課税対象となります。
一方で、土地や有価証券などは消費税がかからない非課税資産です。
租税公課として経費計上できるもの・できないもの
会社の経理では、「租税公課」という勘定科目を使って税金や公的な負担金を処理します。
租税公課とは、国に納める税金である「租税」と、国や地方公共団体、各種団体などへ支払う会費・組合費・賦課金などの「公課」を合わせた勘定科目のことです。
ただし、すべての税金が経費(損金)として認められるわけではありません。
経費にできるかどうかで、会社の税負担が変わってくるため、正しく区別することが大切です。
経費として計上できる租税公課、できないもの、および判断に迷いやすいケースの考え方を解説します。
経費として計上できる租税公課
事業活動に関連して課される税金の多くは、租税公課として経費(損金)に計上できます。
これらは事業を営むうえで必要な支出として認められるためです。
- 固定資産税・都市計画税
- 自動車税・軽自動車税
- 不動産取得税
- 印紙税(収入印紙)
- 登録免許税
- 事業税(法人事業税)
- 消費税(税込経理方式を採用している場合)
たとえば、事業で使っている土地や建物にかかる固定資産税は、全額を経費として計上できます。
ただし、自宅と事務所を兼用しているような場合は、事業用の部分と生活用の部分を按分し、事業用の部分のみが経費の対象となります。
このように、事業に関係する税金は原則として経費にできると覚えておくとよいでしょう。
経費として計上できない税金や公的負担
一方で、税金や公的負担の中には、法人税の計算上、経費(損金)として認められないものもあります。
代表的なものとして、法人税や法人住民税などの本税のほか、申告や納付の遅れなどに伴って課される加算税・延滞税、罰金などが挙げられます。
法人税や地方法人税、法人住民税の本税は、税法上、損金に算入できないものと定められています。
また、各種加算税や延滞税、罰金・科料・過料なども、原則として損金に算入することはできません。
- 法人税・地方法人税
- 法人住民税
- 各種加算税・加算金
- 延滞税・延滞金(一定のものを除く)
- 罰金・科料・過料
なお、会計上費用として処理した場合でも、税法上損金として認められないものについては、法人税の申告時に損金不算入として税務調整が必要です。
参考:No.5300 損金の額に算入される租税公課等の範囲と損金算入時期|国税庁
経費になるか判断しにくい租税公課の考え方
租税公課の中には、経費になるかどうかの判断が難しいものもあります。
そうしたケースでは、「事業に関連する支出かどうか」「罰則的な性格があるかどうか」を基準に考えると整理しやすくなります。
たとえば、税金の延納が正式に認められた場合に発生する「利子税」は、利息的な性格を持つため経費に計上できます。
しかし、納期限までに納付しなかった場合に課される「延滞税」は、ペナルティにあたるため経費にできません。
| 項目 | 経費計上 | 理由 |
|---|---|---|
| 利子税 | できる | 延納が認められた際の利息的性格のため |
| 延滞税 | できない | 納付遅延に対するペナルティのため |
| 消費税(税込経理) | できる | 費用として損金算入されるため |
| 消費税(税抜経理) | できない | 仮払・仮受として処理するため |
迷った場合は、国税庁の資料を確認したり、税理士に相談したりすると確実です。
会社売却における租税公課の実務上のポイント
会社売却を成功させるためには、租税や租税公課に関する実務上のポイントを事前に把握しておくことが欠かせません。
税金の知識が不足していると、想定外の税負担が発生したり、手取り額が大きく減ってしまったりするおそれがあります。
会社売却の場面で特に注意したい実務上のポイントを、時系列で解説します。
売却前に確認しておきたい税務上のリスク
会社売却の前には、税務上のリスクをあらかじめ洗い出しておくことが重要です。
売却後に税務調査で問題が指摘されると、追加の納税やペナルティが発生するおそれがあるためです。
特に注意したいのが、売却価格の設定です。
また、買い手は売却前に「デューデリジェンス(買収監査)」を行い、対象会社の税務や財務の状態を詳しく調査します。
この段階で過去の申告漏れや処理の誤りが見つかると、取引条件に影響することもあります。
- 売却価格が適正な評価に基づいているか
- 過去の税務申告に漏れや誤りがないか
- みなし配当など特有の課税が発生しないか
これらを事前に専門家とともにチェックしておくことで、安心して売却を進められます。
会社売却時に必要となる税務・会計処理
会社売却時には、選んだ売却手法に応じた税務・会計処理が必要となります。
処理の内容は、株式譲渡か事業譲渡かによって大きく異なります。
株式譲渡の場合は、株主が保有株式を売却するため、譲渡益の計算や所得税・法人税等の申告・納税が主な税務上の論点となります。
会社の法人格はそのまま存続するため、会社自体の会計処理は比較的シンプルです。
一方の事業譲渡の場合は、会社が資産や負債を個別に売却するため、処理が複雑になります。
譲渡する資産ごとに消費税の課税・非課税を区分し、譲渡益を計算したうえで会社の帳簿に反映させる必要があります。
- 譲渡益(譲渡損益)の計算
- 譲渡資産ごとの消費税の区分(事業譲渡の場合)
- 契約書に対する印紙税の処理
- 不動産が含まれる場合の登録免許税などの処理
処理を誤ると後々のトラブルにつながるため、税理士など専門家のサポートを受けながら進めることが大切です。
売却後に必要な確定申告・法人税申告と納税
会社売却が完了した後は、忘れずに確定申告や法人税申告を行い、納税する必要があります。
申告や納税を怠ると、延滞税や加算税といったペナルティが発生してしまうためです。
ここで注意したいのが、納税資金の確保です。
売却代金を受け取った後、確定申告の時期までにその資金を使い込んでしまうと、納税資金が不足する事態になりかねません。
法人が事業譲渡や株式譲渡を行った場合は、その事業年度の法人税申告の中で譲渡益を反映させ、法人税などを納めます。
- 個人株主:翌年の確定申告で譲渡所得を申告・納税
- 法人:事業年度の法人税申告で譲渡益を反映・納税
- 納税資金をあらかじめ確保しておく
計画的に資金を管理し、申告期限を守ることが、余計なペナルティを避けるポイントです。
会社売却の税負担を抑えるために検討できる対策
会社売却では、取引の方法や売却代金の受け取り方によって、課税関係や最終的な手取り額が異なります。
そのため、売却を進める前に、想定される税負担を把握したうえで取引方法を検討することが重要です。
代表的な方法の一つが、役員退職慰労金の活用です。
オーナー経営者が会社売却を機に退任する場合、株式の売却代金の一部を役員退職慰労金として受け取る方法を検討できる場合があります。
適正な役員退職慰労金であれば、会社側で損金に算入できる可能性があるほか、受け取る側についても退職所得として税制上の取り扱いを受けます。
また、株式譲渡と事業譲渡では、課税される主体や税金の種類が異なるため、どの手法を選択するかによって税負担が変わることがあります。
複数の事業を展開している会社では、会社分割などを活用して事業や資産を整理したうえで売却する方法が検討されるケースもあります。
- 役員退職慰労金の活用を検討する
- 株式譲渡・事業譲渡など取引手法ごとの税負担を比較する
- 必要に応じて会社分割などによる事業・資産の整理を検討する
- 売却後の手取り額を事前にシミュレーションする
ただし、税負担を抑えることだけを目的に取引方法を決めるのではなく、売却条件や経営上の目的も踏まえて検討することが大切です。
また、役員退職慰労金についても、金額が過大と判断された場合には一部が損金として認められない可能性があります。
会社売却に伴う税務は取引内容によって大きく異なるため、税理士やM&Aの専門家に相談しながら進めましょう。
租税についてよくある質問
租税についてよく寄せられる質問にわかりやすくお答えします。
日本の租税の歴史・昔の税制度はどうなっていた?
日本の租税は、千年以上の長い歴史を持ち、社会の仕組みや経済の変化に合わせて形を変えてきました。
特に大きな流れとして、「現物で納める税」から「お金で納める税」へと変化し、さらに公平性を重視した現在の税制度へ発展したことが挙げられます。
| 時代 | 主な税制度 | 特徴 |
|---|---|---|
| 古代 | 租・庸・調など | 米・布・特産物・労役などを納める |
| 中世~江戸時代 | 年貢 | 田畑の収穫量などを基準に、主に米で納める |
| 明治時代 | 地租 | 土地の価格を基準に、お金で納める |
| 第二次世界大戦後 | 所得税などの直接税を中心とした税制 | 所得や負担能力を考慮し、公平性を重視する |
このように、日本の租税は「米や布などの現物による納税」から「金銭による納税」へ、さらに「所得や負担能力に応じて公平に負担する制度」へと発展してきました。
租税を納めるためには必ず「確定申告」が必要ですか?
租税を納めるために、必ずしもすべての人が確定申告を行う必要はありません。
税金の納め方には複数の方法があり、自動的に処理されて申告が不要となるケースも多いためです。
たとえば会社員の場合、給与から所得税があらかじめ差し引かれる「源泉徴収」と、年末に会社が精算する「年末調整」によって納税が完了するため、原則として確定申告は不要です。
また、消費税のように商品を買うときに自動的に負担する税金や、固定資産税のように自治体から納付書が届く税金も、確定申告は必要ありません。
「租税」と「租税公課」は同じ意味ですか?
「租税」と「租税公課」は、似ている言葉ですが、意味は異なります。
| 用語 | 意味 | 使われる場面 |
|---|---|---|
| 租税 | 国や自治体に納める税金そのもの | 税制・法律など |
| 租税公課 | 租税と公課を処理する勘定科目 | 会計・経理 |
租税とは、これまで解説してきたとおり、国や地方公共団体に納める税金そのものを指します。
一方の租税公課とは、会計で使われる「勘定科目」の名前です。
租税公課は、税金である「租税」と、国や公共団体などへの会費や交付金といった公的な負担金である「公課」を合わせたものを処理するための科目です。
後継者問題・事業承継は日本プロ経営者協会にご相談ください
後継者不足や事業承継、会社売却など、今後の経営についてお悩みではありませんか。
日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、後継者探しをはじめとする事業承継課題の解決や企業の成長を支援しています。
親族内承継だけでなく、第三者承継(M&A)や会社売却、承継後の経営体制づくりなど、企業ごとの状況に応じた選択肢を検討することが重要です。
事業承継や後継者問題、今後の経営方針に不安を抱えている経営者の方は、ぜひ一度、日本プロ経営者協会へご相談ください。
まとめ
租税について理解する際は、基本的な意味や種類だけでなく、租税法律主義や税の三原則、租税公課との違いまで押さえることが大切です。
特に企業経営では、法人税・消費税・固定資産税などさまざまな税金が関係し、経費として計上できるかどうかも税金の種類によって異なります。
また、会社売却を検討する場合は、株式譲渡と事業譲渡で課税の仕組みや税負担が変わるため、事前に税務上のリスクや売却後の手取り額を確認しておきましょう。
売却前の税務確認から申告・納税まで計画的に準備することが、想定外の負担を防ぐポイントです。