株主資本コストとは、株主が企業への出資に対して求める最低限のリターンを指し、企業価値や投資判断を考えるうえで欠かせない指標です。
一方で、銀行借入の金利のように金額が明確に示されるものではないため、「株主資本コストとは何?」「株主資本コストはどう計算するの?」と疑問に感じる方も多いでしょう。
また、株主資本コストを上回るROEや収益を継続的に生み出せるかどうかは、企業価値を高めるうえでも重要なポイントです。
この記事では、株主資本コストの意味や平均的な水準、CAPMをはじめとする求め方を初心者にもわかりやすく解説します。
日本プロ経営者協会のコラムでは、経営人材・事業承継・企業改革に関する情報を扱うメディアとして、企業・経営者が適切な意思決定を行えるよう、以下の方針に基づきコンテンツを制作しています。
- 公的機関・業界団体・調査機関のデータを参照
- 事業承継・M&A・経営人材に関する制度・実務を踏まえた解説
- 実際の経営事例・ケーススタディに基づく情報提供
当サイトの記事は、以下の公的機関・調査データを参考にしています。
| 経済産業省 | ミラサポplus |
|---|---|
| 中小企業庁 | 事業承継 |
| 帝国データバンク | 倒産レポート |
| 日本政策金融公庫 | 事業承継マッチング支援 |
単なる情報提供にとどまらず、経営判断に必要な一次情報・実務知見をもとにコンテンツを設計しています。
当記事を掲載している一般社団法人日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、企業の成長支援や後継者探しを含む事業承継課題の解決に取り組んでいます。
株主資本コストとは?わかりやすく解説
株主資本コストは、企業が資金を調達するときにかかる「資本コスト」の一つで、株主から集めた資金に対して発生する負担を指します。
銀行借入の支払利息のように明示されるものではなく、株主が期待するリターン(要求収益率)に基づくため、直接的な金額として把握することはできません。
そのぶん、経営判断や投資の採算評価、企業価値の算定といったさまざまな場面で、計算によって「推定して使う」ことが求められる指標です。
近年は東京証券取引所による「資本コストや株価を意識した経営に関する要請」もあり、上場企業が強く意識するテーマとなってきました。
以下では、その基本的な意味や重要性、日本での水準、そして混同しやすい負債コストやWACCとの違いまでを、順番に解説していきます。
株主資本コストの定義
株主資本コストとは、株主が出資に対して期待する「最低限のリターン(要求収益率)」のことです。
株主はリスクを負って企業に資金を出しているため、それに見合う見返りを求めます。
企業側から見ると、その期待に応えるための負担がコストとして発生する、という関係になります。
5%のリターン(要求収益率)を見込んで50万円を出資している株主に対しては、年間2万5,000円ほどのリターンが期待されている計算です。
具体的には、株主への配当金と、株価上昇による値上がり益(キャピタルゲイン)への期待が中心となります。
つまり株主資本コストは、企業が超えるべき「ハードルレート(最低ライン)」として機能します。
株主資本コストの重要性
株主資本コストは、企業価値を評価し、経営判断を下すうえで欠かせない指標です。
なぜなら、企業が生み出す利益がこのコストを上回らなければ、株主から見て「価値を生んでいない」と判断されてしまうからです。
反対に、株主資本コストを上回るリターンを継続的に出せる企業は、投資先として魅力が高まり、資金を集めやすくなります。
投資判断や資本政策、事業の採算評価まで幅広く関わるため、経営者にとっても投資家にとっても基礎となる概念といえます。
日本の全業種における平均は6%〜8%程度
日本企業の株主資本コストは、おおむね6%〜8%程度が一つの目安とされています。
これは、業種による事業リスクの違いや、計算方法・調査時点によって数値が変わるためで、あくまで参考値として捉える必要があります。
実際の調査結果を見ると、次のような水準が示されています。
| 調査・データの出所 | 株主資本コストの水準 |
|---|---|
| 機関投資家アンケート(柳良平氏) | 平均 約8.0% |
| 上場企業データからの中央値(ザイマニ) | 約7.1% |
| プライム市場企業の分布(アバント) | 5%〜10%が中心、ピークは6%〜8%付近 |
なお、景気変動を受けやすい半導体や自動車などはβ値が高く、株主資本コストも高めに出やすい傾向があります。
一方で、業績が安定した公益事業などは低めになりやすいため、自社を評価する際は同業他社と比べることが大切です。
株主資本コストと負債コストの違い
株主資本コストと負債コストは、どちらも資金調達にかかるコストですが、その性質は大きく異なります。
株主資本コストは株主が期待するリターンであるのに対し、負債コストは銀行借入や社債の「金利」として明確に表れます。
| 比較項目 | 株主資本コスト | 負債コスト |
|---|---|---|
| 調達先 | 株主(出資) | 銀行・社債の債権者(借入) |
| 見返りの中身 | 配当・株価上昇への期待 | 支払利息 |
| 金額の明確さ | 明示されず算定が必要 | 金利として明確 |
| 返済義務 | なし | あり |
| コストの高さ | 相対的に高い | 相対的に低い |
企業が清算する場合など、債権者への返済が株主への分配より優先されます。
そのぶん株主はリスクを負うため、一般に「株主資本コスト>負債コスト」という関係が成り立つのです。
WACC(加重平均資本コスト)との違い
WACC(加重平均資本コスト)は、株主資本コストと負債コストを一つにまとめた指標です。
株主資本コストが「株主に対するコスト」だけを指すのに対し、WACCは負債コストも含めた「会社全体の資金調達コスト」を表します。
具体的には、株主資本と有利子負債それぞれの比率で加重平均して計算します。
WACC(%)= 株主資本コスト ×〔株主資本 ÷(有利子負債+株主資本)〕+ 負債コスト ×(1-実効税率)×〔有利子負債 ÷(有利子負債+株主資本)〕
WACCは、M&Aや投資判断で使うDCF法(将来のキャッシュフローを現在価値に割り引く手法)の割引率として広く用いられます。
つまり株主資本コストは、WACCを構成する重要な部品の一つという位置づけになります。
両者を混同しないよう、「株主だけを対象にするか、会社全体を対象にするか」で区別しておきましょう。
株主資本コストの求め方
株主資本コストは目に見える金利と違い、そのままでは分からないため、いくつかの手法で「推定」します。
ここでは代表的な3つの計算方法を、それぞれの特徴とともに紹介します。
CAPM(資本資産評価モデル)
株主資本コストの算定で最も広く使われるのが、CAPM(資本資産評価モデル)です。
CAPMは「リスクが高い資産ほど、投資家が求めるリターンも高くなる」という考え方を数式にしたもので、実務でも標準的に用いられています。
株主資本コスト = リスクフリーレート + β(ベータ)×(市場の期待収益率 - リスクフリーレート)
リスクフリーレートは安全資産の利回りで、通常は10年物国債の利回りを使います。
たとえばリスクフリーレート1%、市場リスクプレミアム5%、β1.2の企業なら、1%+1.2×5%=7%と計算できます。
市場データから客観的に求められる点が、CAPMが支持される大きな理由です。
配当割引モデル(DDM)
配当割引モデル(DDM)は、将来の配当をもとに株主資本コストを逆算する方法です。
この考え方では、株価は「将来受け取る配当を現在価値に割り引いた合計」だと捉えます。
毎年一定の割合で配当が成長すると仮定する「定率成長モデル」では、理論株価は次の式で表されます。
理論株価 = 1株あたり予想配当 ÷(株主資本コスト - 配当成長率)
この式を組み替えると、株主資本コストは「1株あたり予想配当 ÷ 株価 + 配当成長率」で求められます。
配当を安定して支払っている成熟企業では、実態に合った数値を得やすい手法です。
ただし配当を出していない企業には使えず、配当成長率の見立て次第で結果が大きくぶれる弱点もあります。
そのため、CAPMを補完する形で使われることが多い方法だといえるでしょう。
ボンド・イールド・プラス・リスクプレミアム法
ボンド・イールド・プラス・リスクプレミアム法は、簡易的に株主資本コストを見積もる方法です。
この手法では、企業が発行している債券(社債)の利回りに、一定のリスクプレミアムを上乗せして計算します。
式で表すと、次のようになります。
株主資本コスト = 自社の債券利回り + 株式リスクプレミアム
株式は債券よりも返済順位が低くリスクが高いため、その分の上乗せを加えるという発想です。
一方で、上乗せするリスクプレミアムの決め方に明確な基準がなく、精度は高くありません。
あくまで目安を素早くつかみたいときや、他の手法と照らし合わせて確認したいときに向いた方法だと考えられます。
株主資本コストと「企業価値向上」の関連性
株主資本コストは、単なる計算上の数字ではなく、企業価値を左右する要因です。
ここでは、そのコストが動くと企業価値にどう響くのか、そしてなぜ下げると価値が高まるのかを見ていきます。
株主資本コストの変動が企業価値に与えるインパクト
株主資本コストの変動は、企業価値に対して大きなインパクトを与えます。
その理由は、企業価値が「将来生み出すお金(キャッシュフロー)を、資本コストで割り引いた現在価値」として計算されるためです。
たとえば配当割引モデルで考えると、株主資本コストが上がれば理論株価は下がり、逆に下がれば理論株価は上がる関係が見て取れます。
つまり、たとえ利益が同じでも、株主資本コストが変わるだけで評価額が動くのです。
このように、株主資本コストは企業価値の「土台となる割引率」として強く効いてきます。
株主資本コストを下げると企業価値が高まる理由
株主資本コストを下げると、企業価値は高まりやすくなります。
これは、割引率が下がることで将来のキャッシュフローの現在価値が大きくなり、株価やPBR(株価純資産倍率)の上昇につながるからです。
たとえば、業績のブレを抑えたり、情報開示を充実させたりすると、投資家の警戒感が和らぎ、要求リターンが下がります。
その結果、同じ利益でも市場からの評価が高まり、企業価値が押し上げられていきます。
利益を増やす「攻め」だけでなく、株主資本コストを下げる「守り」も、企業価値向上における重要な両輪となります。
「ROE(自己資本利益率)」との比較
株主資本コストは、ROE(自己資本利益率)と比較することで、価値創造の有無を測る指標として機能します。
ROEは株主資本を使ってどれだけ利益を上げたかを示す「実績」であり、株主資本コストは株主が求める「期待水準」だからです。
この2つの差は「エクイティ・スプレッド」と呼ばれ、価値を生んでいるかどうかの判断材料になります。
- ROE > 株主資本コスト:価値を創造しており、PBRは1倍を上回りやすい
- ROE < 株主資本コスト:価値を生めておらず、PBRは1倍を下回りやすい
2014年の経済産業省「伊藤レポート」がROE8%以上を掲げた背景にも、当時の株主資本コストの水準がありました。
ROE単体の高さではなく、株主資本コストを上回れているかどうかを見る視点が重要です。
株主資本コストを下げる方法5つ
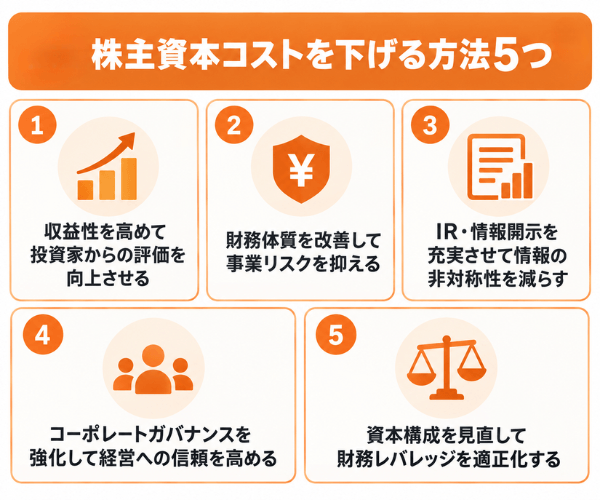
株主資本コストを下げる鍵は、投資家が感じる「リスク・不確実性」をいかに減らすかにあります。
ここでは、企業が実際に取り組める代表的な5つの方法を具体的に解説します。
収益性を高めて投資家からの評価を向上させる
株主資本コストを下げる第一歩は、収益性を高めて投資家からの評価を向上させることです。
安定して高い利益を出せる企業は将来の見通しが立てやすく、投資家が抱く不確実性が小さくなるためです。
特に、一時的ではなく「再現性の高い」形でROEを改善できると、市場は将来のキャッシュフローを予見しやすくなります。
その結果、要求リターン(=株主資本コスト)が下がり、評価の引き上げにつながります。
具体的には、次のような取り組みが挙げられます。
- 利益率の高い事業へ経営資源を集中する
- 採算の合わない事業を見直し、選択と集中を進める
- 一過性ではなく継続的に稼げる仕組みを構築する
収益力の底上げは、ROE向上と株主資本コスト低減の両面から効いてくる王道の施策です。
財務体質を改善して事業リスクを抑える
財務体質を改善して事業リスクを抑えることも、株主資本コストの引き下げに有効です。
業績や財務が安定している企業ほど、投資家が感じる倒産リスクや業績変動リスクが小さくなるからです。
たとえば、収益源を複数に分散して特定事業への依存を減らせば、業績のブレを抑えられます。
また、過度な借入に頼らず健全なバランスシートを保つことも、安心材料として評価されます。
- 収益源を分散し、業績の変動を小さくする
- 手元資金や自己資本を適切に確保する
- 財務の健全性を維持し、格付けの安定を図る
こうした地道な安定化の努力が、投資家の警戒感を和らげる土台となります。
IR・情報開示を充実させて情報の非対称性を減らす
IR・情報開示を充実させることは、株主資本コストを下げる効果的な手段です。
投資家と企業の間には「情報の非対称性」があり、企業の実態が見えにくいほど投資家はリスクを大きく見積もってしまうためです。
分かりやすい情報開示によってこの差が縮まると、投資家の不安が減り、要求リターンの低下につながります。
効果的な取り組みには、次のようなものがあります。
- 経営戦略や中期経営計画を具体的に説明する
- 投資家との対話(エンゲージメント)の機会を増やす
- ESG・非財務情報を積極的に開示する
企業の姿を丁寧に伝える姿勢そのものが、市場の信頼と評価を高めていきます。
コーポレートガバナンスを強化して経営への信頼を高める
コーポレートガバナンス(企業統治)の強化も、株主資本コストの低減に役立ちます。
経営の透明性や規律が高い企業は、株主の利益をないがしろにしないと信頼され、投資家のリスク認識が下がるためです。
反対に、経営が不透明で株主軽視と受け取られる企業は、その不安がコストの上昇として跳ね返ってきます。
たとえば、独立した社外取締役を確保して取締役会の客観性を高める取り組みは、代表的なガバナンス強化策です。
具体的な施策としては、以下が挙げられます。
- 社外取締役を活用し、取締役会の独立性を高める
- 役員報酬を業績や企業価値と連動させる
- 政策保有株式を縮減し、資本効率を意識する
健全な経営体制を示すことが、長期的な投資家からの信頼につながります。
資本構成を見直して財務レバレッジを適正化する
資本構成を見直し、財務レバレッジを適正化することも一つの方法です。
負債コストは株主資本コストより低いため、適度に負債を活用すると会社全体の資金調達コスト(WACC)を下げられるからです。
ただし、負債を増やしすぎると財務リスクが高まり、かえってコストが上昇する点には注意が必要です。
バランスを意識した資本構成の最適化が求められます。
- 過剰な自己資本を見直し、資本効率を高める
- 健全性を保ちつつ、適度に負債を活用する
- 自社株買いや増配など、株主還元を組み合わせる
最適な資本構成は業種や状況で異なるため、自社に合った水準を探ることが大切です。
株主資本コストを意識した企業価値向上の事例
理論だけでなく、実際の企業がどう取り組んでいるかを知ると理解が深まります。
ここでは、資本コストを意識した経営で知られる3社の事例を紹介します。
日立製作所の事例
日立製作所は、資本コストを重視した経営で企業価値を大きく高めた代表例です。
その狙いは、資本コストとの見合いで利益を追求し、資本効率の高い事業へ経営資源を集中させることにあります。
株主の約半数を外国人投資家が占め、彼らが資本コストを重視していた点も導入の背景にありました。
現場に浸透させるため「ROICツリー」を用いて指標を分解し、事業が資本コストに見合うかを議論できる体制を整えています。
こうした選択と集中を通じて、日立は事業ポートフォリオを再構築し、企業価値の向上を実現してきました。
参考:ROIC(投下資本利益率)経営をさらに推進し、大型買収によるシナジーから創出されるキャッシュを株主還元の拡充や成長投資へ振り分けていきます
ソニーグループの事例
ソニーグループも、資本コストを軸にした経営で復活を遂げた企業として知られます。
性質の異なる多くの事業を抱える同社では、事業を公平に評価する「共通のものさし」が必要でした。
EVAは、事業ごとに投下した資本とそのコストを踏まえ、資本コストを超えて初めて価値を生んだと評価する考え方です。
その後、より現場で使いやすいROICを取り入れるなど、資本効率を意識した経営を継続してきました。
資本コストを事業評価に組み込む姿勢が、収益性の高い事業構造への転換を後押ししたといえます。
参考:EVAで「失われた15年」を作り出したソニーは、ROIC導入でどのように復活したか | 経営指標大全 | ダイヤモンド・オンライン
オムロン株式会社の事例
オムロン株式会社は、ROIC経営のお手本とも呼ばれる企業です。
中期経営計画では株主資本コストを6%程度と想定し、それを上回る資本効率を目指しています。
特徴的なのが、ROICを現場のKPIまで分解する独自の「ROIC逆ツリー」という仕組みです。
これにより、財務の専門知識がない社員でも、日々の業務がどうROIC向上につながるかを理解できるよう工夫されています。
さらに、事業ポートフォリオの最適化としてM&Aや事業の見直しを進め、高収益な事業構造を築き上げました。
参考:両利きの知財活動を戦略目標に | We are Shaping the Future! 私たちが手繰り寄せる未来ストーリー | オムロン株式会社
株主資本コストに関する質問回答集
最後に、株主資本コストについてよく寄せられる疑問に、簡潔にお答えします。
株主資本コストの代表例は?
株主資本コストの代表例は、株主が期待する「配当」と「株価の値上がり益」です。
株主はこの2つを見返りとして出資しており、企業から見ればそれに応える負担がコストになるためです。
- 配当金:企業が生み出した利益の一部を株主に還元するお金
- 株価の値上がり益(キャピタルゲイン):株価が上がったときの売却益への期待
たとえば、リスクフリーレートに、その企業のリスクに応じた上乗せ分を加えて求めるのが一般的な考え方です。
日本企業ではおおむね6%〜8%程度が目安とされますが、業種や企業ごとに水準は異なります。
配当と株価上昇への期待こそが、株主資本コストの中身だと押さえておきましょう。
WACCは高い方が良いですか?
WACC(加重平均資本コスト)は、高い方が良いわけではなく、基本的には低い方が望ましいと考えられます。
WACCは企業が資金調達に要するコストであり、投資で超えるべき「ハードルレート」だからです。
| WACCの水準 | 企業への影響 |
|---|---|
| 高い | 稼ぐべきリターンの基準が上がり、価値を生みにくい |
| 低い | 超えるべきハードルが下がり、価値を生みやすい |
一般に負債コストは株主資本コストより低いため、適度な負債の活用でWACCを下げることは可能です。
ただし、負債を増やしすぎると財務リスクが高まり、かえってWACCが上昇してしまう場合もあります。
低ければ低いほど良いというより、リスクとのバランスを取りながら最適化する視点が求められます。
資本コスト経営とは?
資本コスト経営とは、資本コストを上回る利益を継続的に生み出すことを軸に据えた経営のことです。
株主や債権者から預かった資金にはコストが発生しており、それを超えて初めて企業は価値を生んだと評価されます。
この考え方が広まった大きなきっかけが、2023年3月に東京証券取引所が行った「資本コストや株価を意識した経営」の要請です。
- 現状分析:自社の資本コストや資本収益性を把握し、取締役会で評価する
- 計画策定・開示:改善に向けた方針や目標を定め、投資家に分かりやすく開示する
- 取り組みの実行:計画を実行し、開示をもとに投資家と対話する
ROEやROICといった資本効率の指標を、資本コストと比べながら経営判断に生かす点が特徴です。
形式的な対応にとどめず、実際の企業価値向上につなげることが本質だといえるでしょう。
後継者問題・事業承継は日本プロ経営者協会にご相談ください
日本プロ経営者協会は、国内最大級のプロ経営者ネットワークを活用して、中小企業の事業承継課題の解決に豊富な実績を持つ組織です。
資本効率や企業価値向上への深い知見を備えた経験豊富なプロ経営者が、後継者探しから経営改革、事業承継まで、幅広いソリューションを提供いたします。
親族内承継から第三者承継(M&A)まで、あらゆる承継パターンに対応し、承継後の経営方針策定や資本政策まで一貫してサポートいたします。
事業承継や後継者問題でお悩みの方は、ぜひ一度日本プロ経営者協会までご相談ください。
| 日本プロ経営者協会の概要 | |
|---|---|
| 名称 | 一般社団法人日本プロ経営者協会 |
| 設立日 | 2019年7月 |
| 活動内容 | プロ経営者によるセミナーの開催 企業への経営者の紹介 経営者に関する調査・研究 書籍の出版 |
| 代表理事 | 堀江 大介 |
| 所在地 | 東京都千代田区丸の内1-6-2 新丸の内センタービルディング21階 |
| URL | https://www.proceo.jp/ |
まとめ
株主資本コストとは、株主が出資に対して期待する最低限のリターンであり、CAPMなどで算定でき、日本ではおおむね6%〜8%程度が目安となる指標です。
このコストは企業価値を割り引く際の基準として働くため、収益性の向上や情報開示の充実などで下げれば、企業価値の向上へとつながっていきます。
自社や投資先の企業価値を評価する際は、今回紹介した引き下げ施策や「エクイティ・スプレッド」の視点を取り入れ、資本コストを意識した経営の実践・判断に役立ててください。