純粋持株会社とは、自ら商品やサービスを提供する事業を行わず、子会社の株式を保有してグループ全体の経営や管理に専念する会社です。
純粋持株会社には、グループ全体の経営戦略に集中できる、事業ごとのリスクを分散しやすいといったメリットがあります。
一方で、管理コストが増えやすく、親会社から子会社への経営関与が間接的になりやすい点には注意が必要です。
また、近年ではグループ経営の効率化だけでなく、事業承継やM&A、組織再編の手段としても活用されています。
この記事では、純粋持株会社の仕組みや他の組織形態との違い、メリット・デメリット、事業承継やM&Aで活用される理由、有名企業の事例までわかりやすく解説します。
日本プロ経営者協会のコラムでは、経営人材・事業承継・企業改革に関する情報を扱うメディアとして、企業・経営者が適切な意思決定を行えるよう、以下の方針に基づきコンテンツを制作しています。
- 公的機関・業界団体・調査機関のデータを参照
- 事業承継・M&A・経営人材に関する制度・実務を踏まえた解説
- 実際の経営事例・ケーススタディに基づく情報提供
当サイトの記事は、以下の公的機関・調査データを参考にしています。
| 経済産業省 | ミラサポplus |
|---|---|
| 中小企業庁 | 事業承継 |
| 帝国データバンク | 倒産レポート |
| 日本政策金融公庫 | 事業承継マッチング支援 |
単なる情報提供にとどまらず、経営判断に必要な一次情報・実務知見をもとにコンテンツを設計しています。
当記事を掲載している一般社団法人日本プロ経営者協会は、プロ経営者の育成・マッチングを通じて、企業の成長支援や後継者探しを含む事業承継課題の解決に取り組んでいます。
純粋持株会社とは?わかりやすく解説
純粋持株会社とは、ひとことで言えば「自分では商売をせず、グループ会社の株式を持つことに専念する会社」です。
たとえば「〇〇ホールディングス」という会社が、傘下にいくつもの事業会社をぶら下げ、全体の舵取り役だけを担っている姿をイメージするとわかりやすいでしょう。
かつては法律で禁止されていた時期もありましたが、1997年の解禁以降は上場企業を中心に急速に広がりました。
グループ経営を語るうえで欠かせない、いま注目度の高い組織形態のひとつです。
純粋持株会社の定義と仕組み
純粋持株会社とは、自らはモノづくりや販売などの事業を行わず、子会社の株式を保有して支配・管理することだけを目的とする会社です。
そのため、自ら稼ぐのではなく、収益源は子会社からの配当金や経営管理料などに限られます。
子会社は各事業の実行に専念し、親会社は戦略立案とガバナンスに集中するという役割分担が生まれます。
このように、経営と事業を切り分けて効率化を図る仕組みが純粋持株会社なのです。
純粋持株会社解禁の背景と禁止されていた歴史
純粋持株会社は、実は戦後から約50年間、日本では法律で全面的に禁止されていました。
その理由は、戦前の三井・三菱などの財閥本社が純粋持株会社の形をとっており、経済力が一部に集中しすぎた反省から、1947年制定の独占禁止法第9条で設立が禁じられたためです。
しかし1990年代に入ると、国際競争力を高めるために解禁を求める声が経済界から強まりました。
そして1997年の独占禁止法改正で、「事業支配力が過度に集中する場合」を除いて設立が認められる形で解禁されました。
また、上場企業として初めて純粋持株会社体制へ移行したのは1999年4月の大和証券グループ本社であり、日本初の本格的な純粋持株会社として広く知られています。
これを機に、持株会社体制の普及が一気に進んでいきました。
純粋持株会社と事業持株会社の違い
持株会社は「純粋持株会社」と「事業持株会社」の2つに大きく分けられます。
| 比較項目 | 純粋持株会社 | 事業持株会社 |
|---|---|---|
| 親会社自身の事業 | 行わない | 行う |
| 主な収益源 | 子会社からの配当・経営管理料 | 自社事業の利益+配当 |
| 役割 | グループ戦略・管理に特化 | 事業運営と子会社管理を兼務 |
| 向いているケース | 同列事業の統括・グループ再編 | 主力事業を軸にした多角化 |
両者の決定的な違いは、親会社自身が事業を行うかどうかにあります。
純粋持株会社は自ら事業を持たず子会社の統括に専念するのに対し、事業持株会社は自社でも事業を営みながら子会社を支配します。
一般的に「メインの事業があり、それ以外を子会社化する」場合は事業持株会社、「同列の複数事業をまとめて統括する」場合は純粋持株会社が向いているとされています。
持株会社と一般的な株式会社の違い
持株会社と一般的な株式会社の最大の違いは、「何で稼ぐか」という点にあります。
一般的な株式会社は、自ら商品やサービスを提供して売上を得るのが基本です。
一方で純粋持株会社は、自社で事業を行わず、子会社の株式を保有して経営を管理することが本業になります。
そのため、収益の柱は子会社から受け取る配当金と経営管理料が中心です。
製造業の会社なら製品を売って利益を得ますが、純粋持株会社はグループ各社の株主として全体を束ね、戦略や資本配分を決める役割を担います。
「自分で稼ぐ会社」ではなく「稼ぐ会社たちをまとめる会社」だと考えると、違いがイメージしやすいでしょう。
ホールディングスと純粋持株会社の違い
「ホールディングス」と「純粋持株会社」は、ほぼ同じ意味で使われることが多い言葉です。
ただし注意したいのは、社名にホールディングスが付いていても、必ずしも純粋持株会社とは限らない点です。
中には親会社自身が事業を行う「事業持株会社」であるケースもあります。
つまりホールディングスは持株会社全般を指す広い呼称であり、純粋持株会社はその中で「自ら事業を行わないタイプ」を指す、より狭い分類だと整理できます。
純粋持株会社と比較される組織形態
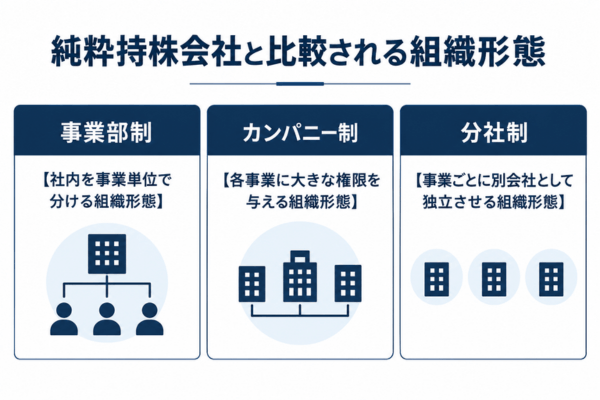
純粋持株会社を理解するうえで、混同されやすい「事業部制」「カンパニー制」「分社制」との違いを押さえておくと便利です。
どれも「事業ごとに組織を分ける」点は共通しますが、独立性の高さに大きな差があります。
事業部制【社内を事業単位で分ける組織形態】
事業部制とは、1つの会社の中を製品や地域などの事業単位で区切り、それぞれに一定の権限を与える組織形態です。
事業ごとの採算を見えやすくし、経営をスリム化する狙いで導入されます。
たとえばスポーツ用品メーカーが「水泳用品事業部」「野球用品事業部」のように分ける形が代表例です。
ただし各事業部には開発や製造の権限はあっても、経営に関する重要な意思決定は本社に委ねられています。
あくまで1つの法人の中での区分であり、法的に別会社になるわけではない点が特徴です。
独立性はそれほど高くなく、本社の承認を仰ぎながら運営される組織形態だと言えます。
カンパニー制【各事業に大きな権限を与える組織形態】
カンパニー制とは、事業部制をさらに発展させ、各事業をあたかも独立した会社のように扱う「社内分社制度」です。
導入の目的は、意思決定のスピードを高め、責任の所在を明確にすることにあります。
各カンパニーには執行役員などのトップが置かれ、人事・投資・予算といった大きな権限が委ねられます。
日本では1994年にソニーが導入したことで広く注目されました。
ただし、法人としては1つの会社のままである点が、後述する分社制や純粋持株会社との大きな違いになります。
分社制【事業ごとに別会社として独立させる組織形態】
分社制とは、既存の事業を切り出して、法的に独立した別会社(多くは子会社)として運営する組織形態です。
法人を分けることでリスクを分散させ、外部からの資本受け入れや事業の売却をしやすくする目的で選ばれます。
カンパニー制が「社内の疑似会社」であるのに対し、分社制は「本当に別会社になる」点が決定的に異なります。
純粋持株会社は、この分社制を活用して事業会社を子会社化し、その上に立つ親会社という位置づけになります。
独立性が最も高い形態のひとつだと理解しておくとよいでしょう。
純粋持株会社のメリット5つ
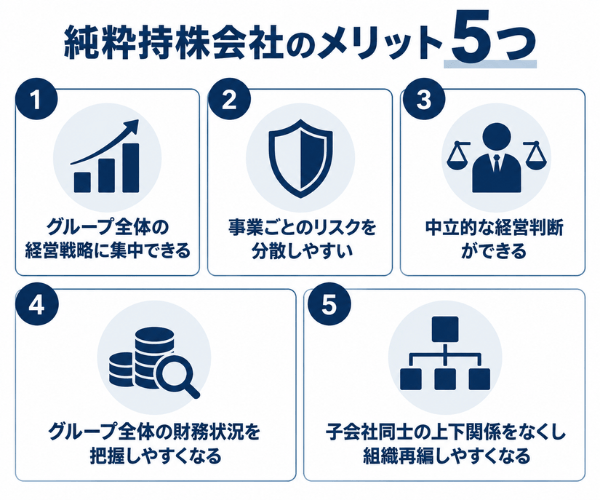
純粋持株会社には、グループ経営を効率化するさまざまなメリットがあります。
ここでは代表的な5つのメリットを、一つずつ具体的に見ていきましょう。
グループ全体の経営戦略に集中できる
純粋持株会社の大きなメリットは、親会社がグループ全体の経営戦略づくりに専念できる点です。
自社で事業を持たないため、日々の売上目標や現場対応に縛られず、グループ全体の成長戦略やガバナンス強化に専念できるからです。
たとえば個別事業の数字に追われがちな事業持株会社と違い、純粋持株会社はグループの成長戦略や資本配分、ガバナンス強化にじっくり取り組めます。
子会社は各事業の実行に集中し、親会社は全体最適の視点で舵取りをするという役割分担が明確になります。
この「経営」と「事業」の分離こそが、グループ全体の成長を加速させる基盤になるのです。
事業ごとのリスクを分散しやすい
純粋持株会社は、事業ごとのリスクを分散しやすいというメリットがあります。
各事業を独立した子会社として運営することで、ある事業の不振が他の事業へ直接波及するのを防ぎやすくなります。
たとえば1つの子会社が赤字になっても、別会社である他の子会社の経営には基本的に影響が及びません。
1つの会社の中で全事業を抱える場合と比べ、特定事業の失敗による全社的なダメージを避けやすくなります。
成長分野へ機動的に投資しつつ、不振事業の切り離しも検討しやすいのが特徴です。
中立的な経営判断ができる
純粋持株会社では、グループ全体を見渡した中立的な経営判断がしやすくなります。
親会社が特定の事業を持たないため、いずれかの事業に肩入れすることなく、フラットな立場で経営資源を配分できます。
事業持株会社の場合、親会社自身が抱える事業へ人材や資金を優先的に配分してしまい、子会社の自立性が損なわれることがあります。
一方、純粋持株会社は自社事業を持たないぶん、グループ全体の最適化という視点で経営資源を配分しやすくなります。
各事業を公平に評価し、成長性の高い分野へ資源を振り向ける判断も下しやすいでしょう。
グループ全体の財務状況を把握しやすくなる
純粋持株会社の体制では、グループ全体の財務状況を把握しやすくなります。
親会社が資本政策や資金配分を一元的に統括する立場になるため、グループ全体の数字を俯瞰しやすくなります。
グループ全体の数字を俯瞰しながら、資金を成長分野へ重点的に回すといった判断も行いやすいでしょう。
さらに、一定の要件を満たせば「グループ通算制度」を活用し、黒字と赤字の子会社の損益を通算して税負担を調整することも可能です。
子会社同士の上下関係をなくし組織再編しやすくなる
純粋持株会社の体制では、子会社同士に上下関係が生まれにくく、組織再編を進めやすくなります。
これは、各社が親会社の下で横並びの「兄弟会社」として位置づけられるためです。
そのため、統合される側が「飲み込まれた」という感覚を抱きにくく、それぞれの企業文化を保ちながらグループに参加できます。
新たな会社を傘下に加えたり、事業を売却したりする再編も、株式のやり取りで柔軟に行えるでしょう。
純粋持株会社のデメリット4つ
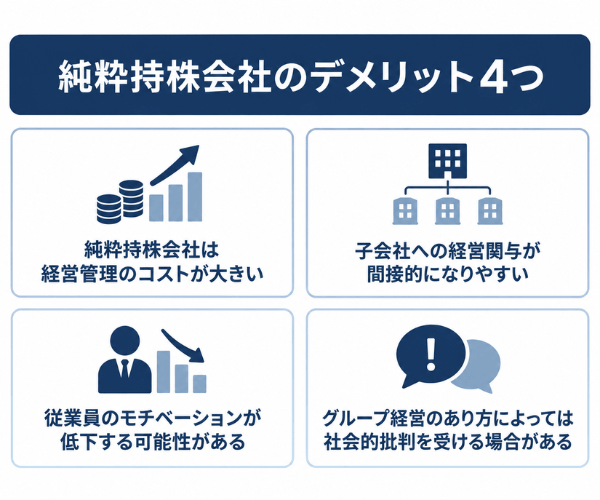
多くのメリットがある一方で、純粋持株会社には注意すべき側面もあります。
設立を検討する前に、次の4つのデメリットも冷静に確認しておきましょう。
純粋持株会社は経営管理のコストが大きい
純粋持株会社の代表的なデメリットは、経営管理にかかるコストが大きくなりやすい点です。
その理由は、複数の法人を抱えることで、人事・総務・経理といった管理業務が会社ごとに重複するためです。
- 管理業務の重複:人事・総務・経理などが各社で必要になる
- 税金の負担:法人税や法人事業税が会社単位で発生する
- 手続きの手間:会社ごとに決算や登記の対応が求められる
- 人材の確保:グループ管理を担う専門人材の採用・育成が欠かせない
たとえば法人住民税の均等割は赤字でも会社ごとに発生し、各社で決算や登記の手続きも必要になります。
グループ内の企業数が増えれば増えるほど、こうした維持コストは積み上がっていきます。
さらに、持株会社の運営には専門的な人材の確保も欠かせません。
コスト増を上回るメリットを得られるかどうかを、事前にしっかり見極めることが重要でしょう。
子会社への経営関与が間接的になりやすい
純粋持株会社では、親会社から子会社への経営関与が間接的になりやすいという課題があります。
これは、親会社が株主という立場でグループを統括するため、現場の細かな動きが見えにくくなるからです。
子会社の独立性が高まりすぎると、グループ全体の方針が現場まで浸透しづらくなる恐れがあります。
また、子会社から親会社へのボトムアップの情報伝達や、子会社同士の連携が、運用次第では複雑になりがちです。
情報が滞れば、経営判断のスピードが落ちてしまう可能性も否めません。
グループの一体感を保つ仕組みづくりが、成功の分かれ目になります。
従業員のモチベーションが低下する可能性がある
純粋持株会社への移行時には、従業員のモチベーションが下がる可能性にも注意が必要です。
その背景には、会社分割などによる転籍や配置転換で、従業員が大きな環境変化に直面することがあります。
勤務地や業務内容の変更、新しい企業文化への適応は、将来のキャリアや労働条件への不安につながりやすいものです。
持株会社の経営陣と現場との距離が生まれ、全体の方針が伝わりにくくなることもあります。
不安が放置されれば、エンゲージメントの低下や優秀な人材の離職を招きかねません。
グループ経営のあり方によっては社会的批判を受ける場合がある
純粋持株会社は、グループ経営のあり方によっては社会的な批判を受ける場合があります。
とくに事業承継で活用する際、節税だけを目的として株価を不当に引き下げたと見なされると、税務署に否認されるリスクがあります。
節税効果ばかりを期待して安易に設立すると、予定外の追徴課税を求められ、資金繰りが苦しくなる事態も起こり得ます。
株式分散の防止や資金調達など、持株会社を選んだ合理的な理由を説明できるようにしておくことが大切です。
参考:同族会社の行為又は計算の否認 | 公表裁決事例等の紹介 | 国税不服審判所
純粋持株会社が事業承継に活用される4つの理由
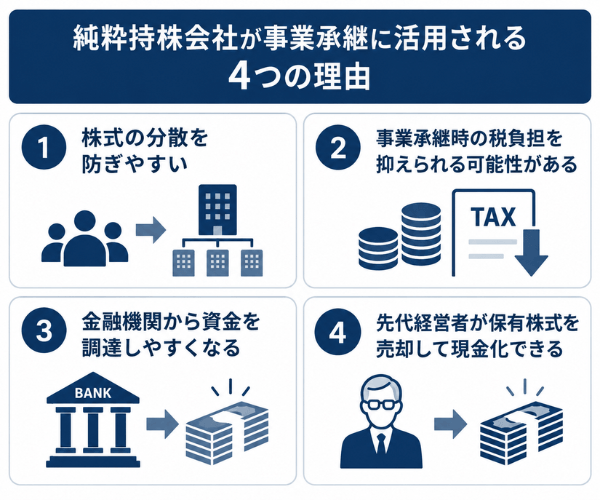
純粋持株会社は、中小企業の事業承継でも有効な手段として注目されています。
ここでは、承継の場面で持株会社が選ばれる4つの理由を具体的に見ていきましょう。
株式の分散を防ぎやすい
純粋持株会社を活用すると、事業承継時の株式分散を防ぎやすくなります。
後継者が設立した持株会社に事業会社の株式をすべて集約させることで、個人の相続に伴う株式の分散を防ぐことができます。
しかし持株会社が株式を一括して保有していれば、相続財産として分けられるのは現金などになり、株式が他の相続人へ渡りにくくなります。
その結果、後継者は持株会社を通じて事業会社の議決権を安定的に行使できます。
経営権を一元化し、意思決定の混乱を防げる点が大きな魅力です。
事業承継時の税負担を抑えられる可能性がある
純粋持株会社を用いた事業承継では、税負担を抑えられる可能性があります。
先代経営者が株式を後継者個人に贈与・相続するのではなく、持株会社に売却(有償譲渡)することで、その売却益に対する課税を約20%の譲渡所得税に抑えられるためです。
- 相続税・贈与税:累進課税で、最高55%の税率になり得る
- 株式の譲渡所得税:一律で約20%(20.315%)にとどまる
また、収益性の低い純粋持株会社の子会社となることで、事業会社の株価上昇が抑えられ、将来の相続税評価額を下げる効果も期待できます。
ただし、株式保有特定会社に該当する場合など、想定通りの効果が得られないケースもあります。
参考:No.1463 株式等を譲渡したときの課税(申告分離課税)|国税庁
日本プロ経営者協会にお任せください
2,000名以上のプロ経営者候補から最適な
後継者を選べる
オーナー様主導で後継者を見極められる
仕組み
後継者を見つけた後に資本の承継が
可能
国内最多100件以上の事業承継実績あり
金融機関から資金を調達しやすくなる
純粋持株会社は、金融機関から資金を調達しやすくなるという利点も持っています。
持株会社が子会社から継続的に配当を受け取れるため、その配当金を借入の返済原資として示せるからです。
銀行は返済の財源が明確であるほど融資に前向きになります。
後継者個人ではなく法人として株式を買い取る形になるため、配当を活用した返済計画を立てやすいのも強みです。
業績が安定している子会社であれば、金融機関は新たな取引関係を築くチャンスと捉え、積極的に融資に応じる可能性が高まります。
先代経営者が保有株式を売却して現金化できる
純粋持株会社を活用すれば、先代経営者が保有株式を売却して現金化できます。
後継者が設立した持株会社が、先代の持つ事業会社の株式を買い取る形で承継が進むため、先代はまとまった現金を売却益として受け取れます。
株式を無償で贈与するのではなく売買として扱うため、先代は売却益をまとまった現金として受け取れます。
この現金は、退任後の生活資金や相続対策など、幅広い用途に柔軟に活用できます。
先代と後継者の双方にメリットがある承継手法だと言えます。
純粋持株会社がM&Aやグループ再編に向いている理由
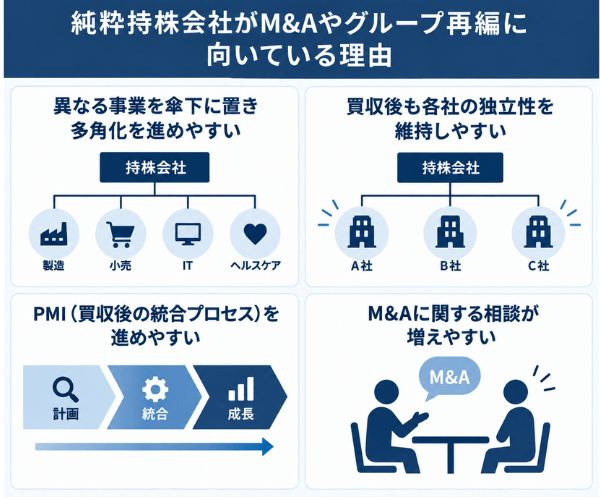
純粋持株会社は、M&Aや大規模なグループ再編とも相性が良い仕組みです。
ここでは、なぜ再編に向いているのかを4つの視点から解説します。
異なる事業を傘下に置き多角化を進めやすい
純粋持株会社は、異なる事業を傘下に置き、多角化を進めやすい点も特徴です。
親会社が株式を保有するだけで、業種の異なる会社を子会社としてグループに加えられるからです。
たとえば製造業のグループが、IT企業やサービス企業を買収して傘下に置くといった展開も柔軟に行えます。
各社は独立した法人のまま運営されるため、事業の性質が違っても無理に統合する必要がありません。
成長分野への進出やポートフォリオの拡大を、スピーディーに進めやすいのが特徴です。
買収後も各社の独立性を維持しやすい
純粋持株会社の体制では、買収した企業を吸収合併するのではなく、子会社として並列に置けるため、各社の独立性を維持しやすくなります。
そのため、買収された企業の社名やブランド、企業文化、人事制度をそのまま残しやすくなります。
「飲み込まれる」という抵抗感が生まれにくく、従業員の不安も和らげやすいでしょう。
PMI(買収後の統合プロセス)を進めやすい
純粋持株会社は、組織や制度の統合(PMI)を一気に進める必要がなく、段階的に進められるメリットがあります。
持株会社の下に子会社を横並びで配置する形であれば、統合を一気に行う必要がなく、段階的に進められます。
まずは資本関係だけを結び、その後に必要な範囲で人事や業務の連携を深めるといった柔軟な進め方が可能です。
急激な統合による現場の混乱を避けながら、時間をかけてシナジーを追求できるでしょう。
M&Aに関する相談が増えやすい
純粋持株会社体制をとると、グループとして買収の受け皿が整っているため、金融機関やM&A仲介会社からの案件情報が集まりやすくなります。
その背景には、持株会社が株式のやり取りで会社を傘下に加えたり切り離したりしやすい、柔軟な器を持っていることがあります。
また、傘下に加わる側の企業にとっても、独立性を保ったままグループに参加できる持株会社は魅力的な選択肢に映ります。
結果として、成長戦略に沿った買収や事業の組み替えを検討する機会が広がるでしょう。
再編を前提とした経営を進めるうえで、有利に働く体制だと言えます。
純粋持株会社を採用している有名企業の一覧
ここからは、実際に純粋持株会社(またはそれに近い体制)を採用している有名企業を紹介します。
三菱UFJフィナンシャル・グループ
三菱UFJフィナンシャル・グループ(MUFG)は、日本を代表する金融持株会社です。
金融業界では、規模の経済やリスク管理、資本の効率的な運用が重視されるため、持株会社体制が広く採用されています。
親会社がグループ戦略やガバナンスを担い、各金融機関がそれぞれの専門分野に集中する形は、純粋持株会社の典型例のひとつです。
野村ホールディングス
野村ホールディングスは、日本最大級の証券グループを束ねる持株会社です。
これにより、旧野村證券が持株会社「野村ホールディングス」へと衣替えしました。
親会社はグループ全体の経営戦略や資本政策を担い、子会社である野村證券が証券業務の実行を受け持ちます。
メガバンク系の金融グループに属さない独立系として、国内証券業界をリードしてきました。
参考:沿革 | 野村ホールディングス | グループ会社一覧 | 野村グループについて | NOMURA
ソフトバンクグループ
ソフトバンクグループは、投資を軸としたユニークな持株会社です。
現在は「戦略的投資持株会社」として、世界の先端テクノロジー企業への投資を積極的に展開しています。
自らは事業を行わず、株式の保有と投資を通じてグループの価値向上を目指す姿は、純粋持株会社の考え方に沿ったものです。
通信事業のソフトバンクのように、親会社と子会社の両方の性質を持つ「中間持株会社」を含む複雑な構造も特徴です。
参考:ソフトバンクグループの歩み | ソフトバンクグループ株式会社
ソニーグループ
ソニーグループは、2021年に純粋持株会社体制へ移行したことで大きな話題を呼びました。
そのソニーが、グループ本社機能と事業運営機能を分離し、事実上の純粋持株会社へと移行しました。
親会社はグループ各社の監督機能に特化し、エレクトロニクス・ゲーム・音楽・映画・金融など多彩な事業を子会社が担う形です。
事業領域が幅広く、変化の速い環境に対応するために、経営と事業を分ける体制が選ばれました。
多角化した大企業のグループ経営を象徴する事例のひとつです。
参考:ソニーグループの経営機構改革について | ニュースリリース | ソニーグループポータル
ファーストリテイリング
ファーストリテイリングは、「ユニクロ」や「ジーユー」を展開する持株会社です。
現在は、ユニクロやジーユー、セオリーなど複数のブランド会社を傘下に持つグループ構造になっています。
親会社がグループ全体の戦略を担い、各ブランド会社がそれぞれの事業運営に集中する形です。
世界的なアパレル企業として、ブランドごとの独立性を保ちながらグループ経営を進めています。
参考:2005年 | FAST RETAILING CO., LTD.
パナソニックホールディングス
パナソニックホールディングスは、2022年4月に持株会社制へ移行して誕生しました。
それまでのパナソニックは社内カンパニー制を採用していましたが、会社分割によって各事業を事業会社として切り出し、その上に持株会社を置く体制へと転換しました。
移行にあわせて社名も「パナソニックホールディングス」へ変更しています。
日本で初めて事業部制を採用した歴史を持つ同社が、持株会社体制へ移行したインパクトは大きいものでした。
参考:持株会社制への移行について | 経営・財務 | 企業・経営 | プレスリリース | Panasonic Newsroom Japan : パナソニック ニュースルーム ジャパン
博報堂DYホールディングス
博報堂DYホールディングスは、広告業界を代表する共同持株会社です。
この方式により、3社は持株会社の100%子会社となり、それぞれの個性や強みを生かしながらグループを形成しています。
発足直後には3社のメディア機能を統合し、総合メディア事業会社「博報堂DYメディアパートナーズ」を設立しました。
競合関係にあった会社同士が、独立性を保ちながら一つのグループとしてまとまった点が特徴です。
参考:博報堂DYホールディングス、発足|ニュースリリース|博報堂DYメディアパートナーズ
純粋持株会社を設立する3つの代表的なスキーム
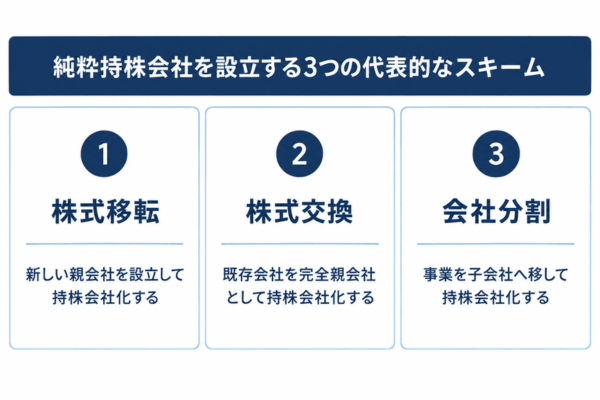
純粋持株会社を設立する方法には、いくつかの代表的なスキームがあります。
ここでは「株式移転」「株式交換」「会社分割」の3つを、それぞれの特徴とあわせて解説します。
株式移転「新しい親会社を設立して持株会社化する」
株式移転は、新しい親会社を設立して持株会社化する代表的な手法です。
これにより、新設された持株会社の下に、既存会社が100%子会社としてぶら下がる構造になります。
複数の会社が共同で経営統合を行い、一つのグループを新たに作りたい場合によく用いられます。
株式交換「既存会社を完全親会社として持株会社化する」
株式交換は、既存の会社をそのまま完全親会社に仕立て上げる手法です。
株式移転が親会社を新設するのに対し、株式交換は既存会社を親会社として活用する点が異なります。
ある会社の株式を、別の既存会社の株式と交換することで、一方を完全親会社、もう一方を完全子会社にします。
すでにグループの中心となる会社が存在し、その会社を親会社として体制を整えたい場合に向いています。
ただし、株式移転と同様に、会社法だけでなく独占禁止法や金融商品取引法の確認も必要です。
会社分割「事業を子会社へ移して持株会社化する」
会社分割は、既存会社の事業を切り出して子会社へ移し、親会社を持株会社化する手法です。
たとえばパナソニックやソニーは、この会社分割を用いてカンパニー制から持株会社体制へ移行しました。
契約や資産、人員などを包括的に承継できるため、事業譲渡のように一つひとつ移転手続きを行う必要がありません。
特定の事業だけを切り出して独立させたい場合に適しています。
純粋持株会社を設立する際に確認すべきポイント
純粋持株会社の設立は、メリットだけでなく手続きや制度面での注意も伴います。
ここでは、設立前に必ず確認しておきたい3つのポイントを解説します。
組織再編の「目的」を社内外へ明確に伝える
純粋持株会社を設立する際は、組織再編の「目的」を社内外へ明確に伝えることが重要です。
なぜなら、目的が曖昧なまま進めると、形だけの持株会社化にとどまり、意思決定や子会社管理が混乱してしまうからです。
たとえば「グループ全体の成長戦略を強化するため」「事業ごとの責任を明確にするため」といった狙いを、従業員や取引先へ丁寧に説明する必要があります。
とくに従業員は、転籍や体制変更に不安を抱きやすいものです。
目的を共有し理解を得ることで、移行後の運営がスムーズになります。
グループ通算制度など「税務処理」を適切に行う
純粋持株会社の設立では、グループ通算制度をはじめとする税務処理を適切に行うことが大切です。
複数の法人を抱えることで、税負担や申告手続きの仕組みが単独の会社とは大きく変わるためです。
グループ通算制度を活用すれば、グループ内の黒字法人と赤字法人の所得を損益通算し、全体の税負担を抑えられる場合があります。
ただし、適用にあたっては次のような点に注意が必要です。
- 繰越欠損金の扱い:移行時に一部が切り捨てられる場合がある
- 中小企業向け特例:グループ内に該当しない法人があると、優遇措置を使えないことがある
- 事務負担:新たな申告手続きや実務対応が発生する
制度の適用にはメリットとデメリットの両面があるため、事前の比較検討が欠かせません。
労働契約の承継など「労務・法務リスク」に事前対応する
純粋持株会社の設立では、労働契約の承継など労務・法務のリスクへ事前に対応することが求められます。
とくに会社分割を用いる場合、労働者を保護するための「労働契約承継法」に沿った手続きが必要です。
この法律に基づき、承継される事業に従事する労働者への通知や、労働組合などとの協議を適切に行わなければなりません。
手続きを怠ると、労使トラブルに発展したり、従業員のモチベーション低下や離職を招いたりする恐れがあります。
退職金や勤続年数などの労働条件を、どのように引き継ぐかも丁寧に整理しておく必要があります。
純粋持株会社に関するよくある質問
最後に、純粋持株会社について寄せられやすい疑問に、Q&A形式でお答えします。
純粋持株会社の事業内容は?
純粋持株会社の主な事業内容は、子会社の株式を保有し、グループ全体を管理・統括することです。
収益の柱は、子会社から受け取る配当金と、経営管理サービスの対価である経営管理料です。
言い換えれば、純粋持株会社の「本業」は子会社の統制そのものになります。
子会社が各事業の実行に集中し、親会社が全体の舵取りをするという役割分担が、事業内容の中心です。
純粋持株会社の登記上の「業種」はどうなりますか?
純粋持株会社の業種は、統計上の分類として「純粋持株会社」という区分が設けられています。
会社設立の登記(商業登記)において、特定の「業種」を一つ選択して登録するわけではありません。
登記の基となる定款の「事業目的」欄に、「子会社等の株式の保有によるグループ企業の経営管理」といった内容を文章で記載するのが一般的です。
なお、総務省が定める統計上の「日本標準産業分類」においては、「学術研究、専門・技術サービス業」内の「専門サービス業」の中に「純粋持株会社」という分類が明確に設けられています。
「純粋持株会社」の正しい読み方は?
「純粋持株会社」の正しい読み方は、「じゅんすいもちかぶがいしゃ」です。
英語では「holding company(ホールディングカンパニー)」にあたり、社名では「〇〇ホールディングス」と表現されることが多くあります。
後継者問題・事業承継は日本プロ経営者協会にご相談ください
後継者不足による将来の不安を感じておられる経営者の皆様は、決して少なくありません。
日本プロ経営者協会は、国内最大級のプロ経営者ネットワークを活用し、中小企業の事業承継課題の解決に豊富な実績を持つ組織です。
純粋持株会社を用いた承継や経営統合には、株式の集約や税務、労務など幅広い専門知識が求められます。
経験豊富なプロ経営者が、そうした複雑なスキームの設計から実行までを一貫してサポートいたします。
親族内承継から第三者承継(M&A)まで、あらゆる承継パターンに対応し、承継後の経営方針づくりまで伴走します。
事業承継や後継者問題でお悩みの方は、ぜひ一度日本プロ経営者協会までご相談ください。
| 日本プロ経営者協会の概要 | |
|---|---|
| 名称 | 一般社団法人日本プロ経営者協会 |
| 設立日 | 2019年7月 |
| 活動内容 | プロ経営者によるセミナーの開催 企業への経営者の紹介 経営者に関する調査・研究 書籍の出版 |
| 代表理事 | 堀江 大介 |
| 所在地 | 東京都千代田区丸の内1-6-2 新丸の内センタービルディング21階 |
| URL | https://www.proceo.jp/ |
まとめ
純粋持株会社は、自ら事業を行わず、子会社の株式を保有してグループ全体の経営や管理に専念する会社です。
経営戦略に集中しやすく、事業ごとのリスク分散や組織再編を進めやすい一方で、管理コストの増加や子会社との連携が複雑になりやすい点には注意が必要です。
純粋持株会社の導入を検討する際は、メリットだけで判断せず、事業承継やM&A、グループ再編など、自社の目的に適しているかを確認しましょう。
設立方法や税務・労務上の注意点も踏まえ、必要に応じて専門家へ相談しながら進めることが大切です。